Pożar to jedno z najbardziej niszczycielskich zdarzeń, które może dotknąć każdego, prowadząc do utraty dorobku życia. W jednej chwili traci się majątek, a to straszna tragedia. Odszkodowanie po pożarze stanowi rekompensatę za straty materialne i niematerialne. Może ono obejmować naprawę szkód, zwrot kosztów leczenia, a nawet wsparcie po utracie bliskich. Proces ten bywa skomplikowany i wymaga dokumentacji, znajomości przepisów oraz współpracy z ubezpieczycielem. Właśnie dlatego tak istotne jest ubezpieczenie zawczasu wszystkich składników majątku i zrozumienie zasad działania polis.
Skala Zagrożenia Pożarowego w Polsce i na Świecie
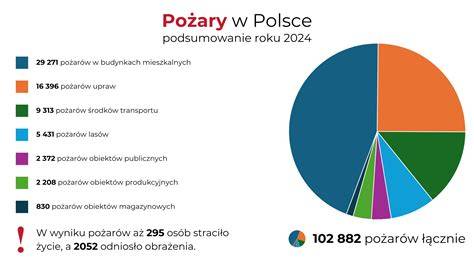
Pożary stanowią poważne zagrożenie dla nieruchomości. Według oficjalnych danych Państwowej Straży Pożarnej w 2014 roku straż pożarna odnotowała 27 353 pożarów w obiektach mieszkalnych w Polsce. W 2020 roku na terenie Polski wybuchło blisko 128,8 tys. pożarów, przy czym prawie 32 tys. w budynkach mieszkalnych. Natomiast w roku 2021 ogólna liczba pożarów zmniejszyła się do 106,5 tys., ale liczba domów i mieszkań, które zostały dotknięte ogniem, zwiększyła się do blisko 33,9 tys. W ubiegłym roku liczba interwencji Państwowej Straży Pożarnej była najwyższa w jej 30-letniej historii - wybuchło wówczas blisko 136 tys. pożarów. Co istotne, liczba szkód z tytułu pożarów budynków mieszkalnych zgłaszanych ubezpieczycielom zdecydowanie rośnie w sezonie jesienno-zimowym. Roczne straty powstałe na skutek spalonych nieruchomości sięgają około 1,3 miliarda złotych rocznie. Z taką skalą problemu właściciele nieruchomości powinni być świadomi, jak ważne jest ubezpieczenie swojego majątku od pożaru.
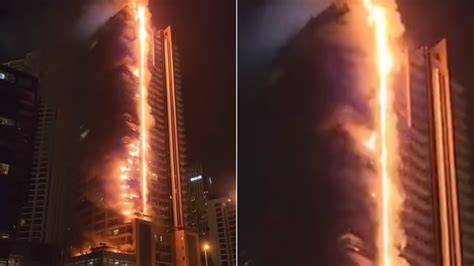
Gdy ogień strawi cały ogromny budynek, taki jak hotel Address w Dubaju, szkody są gigantyczne. W wigilię Nowego Roku 2016 w centrum Dubaju pożar strawił elewację 63-piętrowego luksusowego Hotelu Address. Nie ustalono jeszcze, co stało się punktem zapalnym, wiadomo natomiast, że do rozprzestrzenienia się ognia przyczyniła się zewnętrzna konstrukcja budynku. Okazuje się, że przy budowie elewacji większości wież powstałych w Dubaju przed 2012 rokiem używano materiałów nieklasyfikowanych pod względem odporności na ogień. Panele zewnętrzne, których jednym z budulców jest aluminium, są prawdopodobnie odpowiedzialne za niejeden pożar w Dubaju. Ten przypadek pokazuje, że dyskusje, które zrodził pożar w Dubaju, nie są wcale dalekie od problemów z naszego własnego, polskiego ogródka. Często pojawiają się pytania nie tylko o bezpieczeństwo mieszkańców, ale także o konsekwencje prawne pożaru.
Kiedy Ubezpieczenie od Pożaru Może Nie Zadziałać? Wyłączenia Odpowiedzialności Ubezpieczyciela
Jeszcze gorzej, gdy okazuje się, że odszkodowań może nie być, bo ubezpieczyciel powołuje się na wyłączenia odpowiedzialności. Decydując się na ubezpieczenie nieruchomości od pożaru (które wykupujemy zazwyczaj w podstawowym zakresie każdej polisy mieszkaniowej), warto zapoznać się z ograniczeniami i wyłączeniami odpowiedzialności zawartymi w ogólnych warunkach umowy (OWU).
Wady Konstrukcyjne i Materiałowe
Towarzystwa ubezpieczeniowe zazwyczaj zastrzegają sobie prawo do odmowy wypłaty odszkodowania, jeśli pożar nastąpił na skutek błędów zaistniałych w fazie projektu, konstrukcji lub wykonania budynku, lub jeśli użyto wadliwych materiałów. Ukryte wady konstrukcyjne budynku lub jego elementów mogą stać się zarzewiem konfliktu z ubezpieczycielem. Za przykład może posłużyć wyrok Sądu Okręgowego we Wrocławiu z 27 kwietnia 2015 roku. Poszkodowany pozwał ubezpieczyciela, który odmówił wypłaty odszkodowania na pokrycie szkód spowodowanych pożarem domu jednorodzinnego. Pozwane towarzystwo udowodniło, że do tragedii doszło z powodu wady konstrukcyjnej budynku - do zainicjowania pożaru doszło w miejscu, w którym nieszczelny przewód kominowy przylegał do drewnianej belki stropowej.
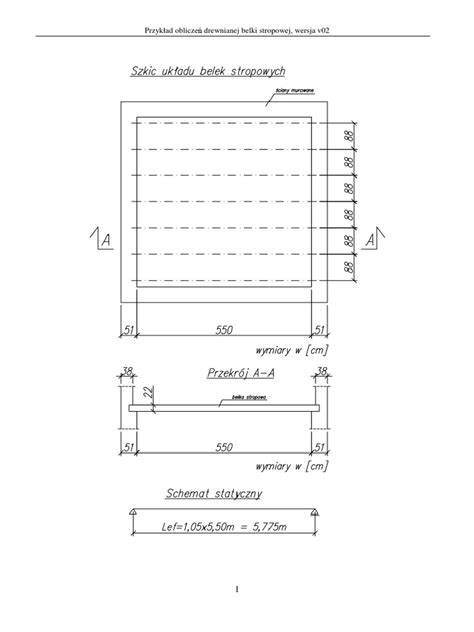
W 2014 roku straż pożarna zarejestrowała 251 pożarów, których przypuszczalną przyczyną były wady konstrukcji budowlanych, oraz 427 interwencji, w których przyczyną zaprószenia ognia była nieprawidłowa eksploatacja konstrukcji budowlanych (dane statystyczne KG PSP). Z taką przeszkodą będą borykać się zwłaszcza właściciele drewnianych domów.
Zaniedbania Właściciela Nieruchomości
Jednym z najczęstszych powodów odmowy wypłaty odszkodowania jest brak przestrzegania zasad bezpieczeństwa przez właściciela nieruchomości. Ubezpieczyciele mogą wymagać regularnych przeglądów instalacji elektrycznej oraz kominiarskich. Jeśli właściciel nie wywiązał się z tych obowiązków, firma ubezpieczeniowa może uznać, że doszło do rażącego niedbalstwa i odmówić wypłaty, np. z tytułu pożaru budynku wynikającego z niesprawnego komina.
Ponadto właściciel musi zadbać o to, żeby nieruchomość była postawiona i eksploatowana zgodnie z obowiązującym prawem budowlanym i przepisami przeciwpożarowymi, a także pamiętać o dokonywaniu regularnych przeglądów i konserwacji. To samo dotyczy szczelności instalacji gazowych czy też stanu technicznego instalacji elektrycznych. Inne przykłady rażącego niedbalstwa obejmują:
- Pozostawienie niedopałka papierosa: Jeśli pożar został wywołany przez niedopałek pozostawiony w mieszkaniu, np. na kanapie, dywanie czy w popielniczce.
- Brak kontroli kominiarskich: Regularne czyszczenie komina to obowiązek każdego właściciela domu jednorodzinnego. Zaniedbanie tego obowiązku może prowadzić do zapalenia się sadzy osadzającej się na ścianach komina.
- Niewłaściwe użytkowanie urządzeń elektrycznych: Pozostawienie włączonego urządzenia, które jest w złym stanie technicznym, np. starego żelazka, piecyka czy przedłużacza.
- Przechowywanie łatwopalnych materiałów w nieodpowiednich warunkach: Jeśli w wyniku niewłaściwego przechowywania substancji łatwopalnych, takich jak benzyna, rozpuszczalniki czy farby, doszło do pożaru.
- Samodzielnie przerobiona instalacja: Pożar spowodowany samodzielnie przerobioną instalacją gazową lub elektryczną może wyłączyć możliwość otrzymania odszkodowania.
Zgodnie z przepisami prawa oraz ogólnymi warunkami ubezpieczeń (OWU), każdy właściciel nieruchomości ma obowiązek zachowania należytej ostrożności w celu zapobiegania szkodom. Ubezpieczyciele, analizując przyczyny pożaru, dokładnie sprawdzają, czy właściciel dopełnił swoich obowiązków.
Błędy Formalne i Zaniżona Wartość Ubezpieczenia (Podubezpieczenie)
Odmowa wypłaty odszkodowania lub zaniżenie jego wysokości często wynika z niezgodności z Ogólnymi Warunkami Ubezpieczenia (OWU) lub błędów ze strony ubezpieczającego. Do najczęstszych problemów należą:
- Niewłaściwe podanie informacji: Podczas zawierania umowy ubezpieczeniowej właściciel musi podać rzetelne informacje dotyczące nieruchomości. Jeśli okaże się, że zaniżono wartość domu lub nie zgłoszono istotnych ryzyk, ubezpieczyciel może odmówić wypłaty.
- Podubezpieczenie (zaniżona suma ubezpieczenia): Jeśli polisa została wyliczona dla niepełnej wartości mienia, nawet nieświadomie, to z powodu tzw. podubezpieczenia możesz dostać tylko część odszkodowania. Przykładowo, jeśli dom ma wartość 600 000 zł, a ubezpieczysz go tylko na 300 000 zł, otrzymasz tylko połowę odszkodowania.
- Franszyza redukcyjna lub udział własny: Wiele polis zawiera zapis, że klient pokrywa część szkody, np. zawsze pierwsze 1 000 zł lub 10% wartości szkody. Klienci często nie wiedzą o tej klauzuli.
- Nieprecyzyjne definicje w OWU: Katalog wyłączeń odpowiedzialności ubezpieczyciela bywa bardzo długi, a pojęcia w nim użyte - nieostre lub niejasne. Coś, co wydaje się na pierwszy rzut oka oczywiste, może okazać się, że wcale takie nie jest. Definicja samego pożaru może zawierać ograniczenia.
- Niezgłoszenie zmian w użytkowaniu nieruchomości: Wśród wielu postanowień OWU ubezpieczenia może umknąć to o konieczności zgłoszenia zmian w sposobie użytkowania nieruchomości, np. rozpoczęcia działalności gospodarczej lub produkcyjnej w domu mieszkalnym, albo zmiany instalacji grzewczej.
- Brak wymaganych zabezpieczeń: Niektóre polisy wymagają posiadania określonych zabezpieczeń (np. alarmu, drzwi antywłamaniowych), których brak może być podstawą do odmowy wypłaty odszkodowania.
Rodzaje Polis i Zakres Ochrony przed Pożarem
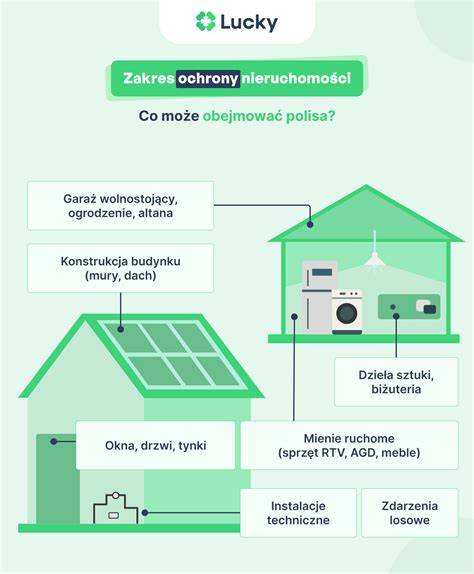
Ubezpieczenie Nieruchomości (Murów i Elementów Stałych)
Ubezpieczenie budynku ma rekompensować szkody (w tym przypadku szkody pożarowe) powstałe na ścianach i elementach mocno do nich przytwierdzonych, np. oknach, drzwiach, dachu czy instalacjach elektrycznych i hydraulicznych. Świeżo upieczony nabywca mieszkania w bloku powinien jak najszybciej zaopatrzyć się w indywidualną polisę. Ubezpieczenie nieruchomości zakupione przez spółdzielnię mieszkaniową obejmuje bowiem jedynie szkody powstałe we wspólnych częściach budynku (np. klatki schodowe). Jeśli uszkodzeniu lub zniszczeniu ulegnie mienie poszczególnych mieszkańców, zastosowanie będzie miała jedynie indywidualna polisa mieszkaniowa. Jedyną sytuacją, w której lokator może domagać się odszkodowania od spółdzielni, jest powstanie szkody z winy zarządców budynku.
Ubezpieczenie Ruchomości Domowych
Ubezpieczenie mienia domowego odpowiada za odszkodowanie za przedmioty ruchome znajdujące się w mieszkaniu i przestrzeni mieszkalnej. Mogą to być meble wolnostojące, luźne dywany, odzież, telewizor i inne urządzenia elektroniczne. Ewentualnie rower i kosiarka w szopie. Ostatecznie wszystko, co - zgodnie z zasadą praktyczną - wypadłoby z domu, gdybyś wywrócił dom do góry nogami i potrząsnął nim. Wiele polis mieszkaniowych w podstawowym wariancie chroni jedynie elementy konstrukcyjne domu lub mieszkania. Ubezpieczenie wyposażenia, mebli i domowych sprzętów może wymagać rozszerzenia jej zakresu.
Wartość Odtworzeniowa a Rzeczywista
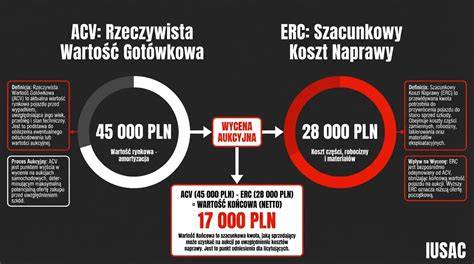
Nieruchomość można ubezpieczyć według wartości odtworzeniowej, czyli takiej, gdy odszkodowanie powinno wystarczyć na odbudowanie domu po pożarze, bądź rzeczywistej, czyli odpowiadającej temu, ile wart jest dom w dniu zdarzenia, uwzględniając jego zużycie. Najkorzystniej byłoby ubezpieczyć dom według wartości odtworzeniowej, ale nie zawsze jest to możliwe. Ubezpieczyciele zgadzają się ubezpieczać nieruchomości według tej wartości, gdy spełniają one określone warunki. Kluczowe jest to, żeby budynek nie miał więcej lat niż liczba wskazana w ogólnych warunkach ubezpieczenia (każde towarzystwo określa ją indywidualnie). Znaczenie ma też to, czy budynek jest murowany, czy drewniany. Właściciele starych drewnianych domów mają najtrudniej z otrzymaniem oferty, która całkowicie zabezpieczy ich finanse na wypadek pożaru, gdyż o ile w ogóle towarzystwo ubezpiecza takie domy, to zwykle tylko według wartości rzeczywistej. Dla mieszkań natomiast przyjmuje się zazwyczaj wartość rynkową - wylicza się ją, mnożąc metraż lokalu przez średnią cenę metra kwadratowego w danej lokalizacji.
Polisa All-Risk
W przypadku nietypowych zdarzeń dobrym rozwiązaniem jest polisa all risk, czyli od wszystkich ryzyk. W tym przypadku ubezpieczamy się od wszystkich zdarzeń, jakie mogą wystąpić - poza tymi, które są wyraźnie wyłączone w ogólnych warunkach ubezpieczenia.
Proces Zgłaszania Szkody Po Pożarze i Wypłata Odszkodowania
Proces uzyskania pełnej wypłaty odszkodowania po pożarze często wiąże się z licznymi trudnościami. Firmy ubezpieczeniowe stosują różne kruczki prawne, które mogą skutkować obniżeniem odszkodowania lub nawet całkowitą odmową jego wypłaty.
Pierwsze Kroki po Pożarze
Po opanowaniu pożaru, pierwszy telefon powinien być do straży pożarnej, ewentualnie do pogotowia. Drugi telefon warto wykonać do kancelarii prawnej, a dopiero na końcu zgłosić szkodę do ubezpieczyciela. Zgłoszenie szkody powinno być dokonane w terminie określonym w OWU, najczęściej jest to od 3 do 7 dni od momentu wystąpienia pożaru lub wykrycia szkody. Warto jednak pamiętać, że w przypadku wyjątkowych okoliczności - np. hospitalizacji - można wnioskować o przywrócenie terminu. W tym przypadku nie warto się spieszyć, ale mimo okoliczności podejść do sprawy ze spokojną głową. Zdarza się, że tuż po zgłoszeniu szkody na miejsce przyjeżdża przedstawiciel ubezpieczyciela. Należy pamiętać, że on nie jest przyjacielem. Podczas gdy poszkodowanemu będzie zależeć na uzyskaniu jak największego odszkodowania, ubezpieczyciel będzie dążył do wykazania jak najmniejszej szkody, winy lub przyczynienia się poszkodowanego oraz będzie powoływał się na postanowienia OWU zwalniające go z odpowiedzialności.
POŻAR DOMU. Co robić? | Pomoc po pożarze, Odszkodowanie, zasiłek, zbiórka na odbudowę domu pożarze
Dokumentowanie Szkód
Aby ubiegać się o odszkodowanie, właściciel musi dostarczyć odpowiednie dokumenty. Dokumentacja z miejsca zdarzenia (np. raport straży pożarnej, protokół Policji) jest kluczowa. Przed przystąpieniem do jakichkolwiek prac porządkowych należy dokładnie udokumentować wszystkie szkody. To jedna z najważniejszych kwestii po pożarze. Zdjęcia są bardzo ważne; powinny przedstawiać skalę zniszczeń, np. spalone ściany, zniszczone meble czy sprzęt elektroniczny. Warto wykonać zdjęcia z różnych perspektyw i to jeszcze przed uprzątaniem spalonej nieruchomości oraz przed przystąpieniem do prac mających na celu zapobieżenie zwiększeniu rozmiaru szkody (np. zabezpieczenie spalonego dachu). Później ubezpieczyciel może także poprosić o dodatkowe dokumenty, np. faktury potwierdzające wartość zniszczonego mienia. W przypadku braku faktur ubezpieczyciel może oprzeć się np. na oświadczeniu poszkodowanego, zwłaszcza w przypadku szkody całkowitej mieszkania, ale im lepszej jakości dokumentacja, tym łatwiej firmie ubezpieczeniowej będzie ocenić szkody i ustalić ich zakres.
Ważne jest gromadzenie wszelkich rachunków i faktur dokumentujących poniesione koszty odbudowy - zarówno dotyczących materiałów budowlanych, jak i kosztów robocizny. Należy wyraźnie zaznaczyć firmie wykonującej odbudowę konieczność wystawienia nie tylko rachunku, ale również sporządzenia pełnego kosztorysu powykonawczego.
Wycena Szkody i Rola Rzeczoznawcy
Proces wyceny szkody po pożarze jest kluczowym etapem w dochodzeniu odszkodowania. Wyceny szkód dokonuje rzeczoznawca wyznaczony przez ubezpieczyciela, który posiada odpowiednie kwalifikacje i doświadczenie. Po zgłoszeniu szkody ubezpieczyciel wysyła rzeczoznawcę na miejsce zdarzenia w celu:
- Oceny rozmiaru zniszczeń w nieruchomości (np. spalone ściany, dach, instalacje).
- Określenia wartości zniszczonego mienia ruchomego (np. meble, sprzęt AGD/RTV).
- Analizy dokumentacji technicznej nieruchomości (np. planów budowlanych).
Poszkodowany powinien pomóc rzeczoznawcy w sporządzeniu raportu, udzielając informacji na temat technologii i materiałów, z jakich wykonana została nieruchomość, oraz przekazując pełną listę spalonych ruchomości.
Odwołanie od Decyzji Ubezpieczyciela i Wsparcie Prawne
Sytuacja, w której ubezpieczyciel odmawia wypłaty odszkodowania lub oferuje kwotę znacząco niższą od oczekiwanej, może być frustrująca i stresująca. Ubezpieczyciele często przedłużają proces rozpatrywania sprawy, żądając dodatkowych dokumentów lub ekspertyz. Warto pamiętać, że zgodnie z przepisami firma ubezpieczeniowa ma 30 dni na wypłatę odszkodowania od momentu zgłoszenia szkody. Jeśli nie zgadzasz się z decyzją ubezpieczyciela, masz prawo złożyć odwołanie. Pierwszym krokiem jest dokładne przeanalizowanie otrzymanej decyzji oraz OWU. Odwołanie należy złożyć w formie pisemnej.
Jeśli negocjacje z ubezpieczycielem nie przyniosą rezultatu, możesz zwrócić się o pomoc do Rzecznika Finansowego. W ostateczności możesz skierować sprawę do sądu. W sporze z ubezpieczycielem kluczową rolę może odegrać adwokat specjalizujący się w prawie ubezpieczeniowym. Choć wynajęcie prawnika wiąże się z dodatkowymi kosztami, w wielu przypadkach jest to inwestycja, która się opłaca. Ubezpieczyciel działa zaskakująco szybko. Jego przedstawiciele potrafią zjawić się na miejscu pożaru już kilka godzin po zdarzeniu. Są świetnie przygotowani, znają procedury i - w przeciwieństwie do właścicieli, którzy właśnie stracili dobytek - nie kierują się emocjami. W takiej walce warto sięgnąć po wsparcie.
Znaczenie Sumy Ubezpieczenia i Dokładne Czytanie OWU
W przypadku odszkodowania za pożar ogromne znaczenie ma suma ubezpieczenia. To od niej zależy, czy wypłacone świadczenie pozwoli pokryć straty. Jeżeli będzie zbyt niska - zabraknie pieniędzy na przywrócenie nieruchomości do dawnego stanu. Zakłady ubezpieczeń wypłacają odszkodowania do wysokości sumy ubezpieczenia. W razie pożaru zaniżona suma ubezpieczenia nieruchomości mści się na właścicielach spalonego dobytku, gdyż odszkodowanie nie wystarczy na odbudowę domu. Z roku na rok ceny materiałów budowlanych i robocizny rosną, więc rozsądne jest aktualizowanie sumy ubezpieczenia. Zgodnie z zasadą, że polisy ubezpieczeniowe nie mogą służyć zarabianiu pieniędzy, poszkodowany nie może otrzymać ich więcej niż potrzebuje do zlikwidowania szkody.
Polisę dla nieruchomości warto dobrać pod kątem zawartości, jak i ceny. Jeśli chcesz posiadać kompleksowe ubezpieczenie, pamiętaj o wykupieniu dodatków, np. wyposażenia mieszkania czy domu. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele. Przygotowując się do ubezpieczenia swojej nieruchomości na wypadek pożaru, w pierwszej kolejności należy zweryfikować to, jak w danym towarzystwie ubezpieczeniowym jest interpretowane to zagadnienie.
Choć coraz więcej ubezpieczycieli stara się tworzyć swoje ogólne warunki umów w prostym języku, aby klienci lepiej je rozumieli, to wiele kwestii pozostaje w takich dokumentach niejasnych. Nie jest też tajemnicą, że takie dokumenty powstają raczej dla ubezpieczyciela i jego pracowników. Gdyby nie ingerencja organów nadzoru i ustawodawcy, do dziś jeszcze więcej kwestii pozostałoby niejasnych.
Pożary a Inne Zagrożenia dla Nieruchomości
Pożary to niestety nie jedyne zagrożenia, które mogą nas zaskoczyć i spowodować szkody. Największą plagą mieszkań, która jest też głównym tytułem do wypłaty odszkodowań, jest zalanie. Stanowi ono aż 60 proc. zgłaszanych przypadków, podczas gdy pożary uplasowały się na drugim miejscu, stanowiąc około 10-15 proc. zgłaszanych szkód. Jednak trzeba podkreślić, że pożar w mieszkaniu może doprowadzić do całkowitego jego zniszczenia i szkody pożarowe w mieszkaniach są najczęściej dużych rozmiarów, ich koszty sięgają kilkuset tysięcy złotych.
Gama domowych niebezpieczeństw jest długa - od przepięcia, które może zniszczyć wszystkie sprzęty elektryczne, po wybuch gazu. Inne szkody, które dość często wydarzają się w mieszkaniach, są spowodowane przepięciem elektrycznym, w trakcie którego sprzęt elektroniczny ulega zniszczeniu. To też wybuchy różnych urządzeń, takich jak hulajnoga, ale zdarzają się również bardzo groźne w skutkach wybuchy butli gazowych albo instalacji gazowych w blokach. One są bardzo niszczycielskie - w wyniku wybuchu gazu cały budynek potrafi zostać zniszczony. Zarówno ogień, jak i woda są poważnym zagrożeniem dla domów i mieszkań i mogą wywołać straty sięgające setek tysięcy złotych.
Do pewnego stopnia można się przed nimi zabezpieczyć, przestrzegając podstawowych zasad bezpieczeństwa: przed wyjściem z domu sprawdzić, czy nie zostało nic na kuchence gazowej, czy płyta elektryczna jest wyłączona, czy nie zostawiliśmy włączonego żelazka albo odkręconego kranu. Można też zakręcać ciepłą i zimną wodę w zaworze głównym, dzięki czemu, jeżeli dojdzie do awarii instalacji, mieszkanie nie ulegnie zniszczeniu i nie zaleje sąsiadów. Przed skutkami zalania, pożaru i innych losowych zdarzeń chronią też polisy mieszkaniowe. W przypadku wystąpienia takiego incydentu ubezpieczyciel wypłaci odszkodowanie, które pozwoli wyremontować mieszkanie albo odkupić zniszczone sprzęty.
tags: #pozar #a #wyplacalnosc #ubezpieczalni