Wprowadzenie
Kwestia opodatkowania podatkiem od towarów i usług (VAT) sprzętu przeznaczonego na cele ochrony przeciwpożarowej w Polsce była przedmiotem istotnych zmian legislacyjnych i wielu interpretacji. Zmiany te, wynikające z wyroku Trybunału Sprawiedliwości Unii Europejskiej, miały i nadal mają znaczący wpływ na finansowanie polskiej ochrony przeciwpożarowej, zarówno Państwowej Straży Pożarnej (PSP), jak i Ochotniczych Straży Pożarnych (OSP).
Geneza zmian: Wyrok Trybunału Sprawiedliwości UE
Naruszenie zobowiązań przez Polskę
Historia problemu ze stawką VAT na towary przeciwpożarowe sięga 17 lutego 2011 r., kiedy to Komisja Europejska skierowała do Rzeczypospolitej Polskiej wezwanie do usunięcia uchybienia. Komisja zarzuciła Polsce stosowanie obniżonej stawki VAT do dostaw towarów przeznaczonych na cele ochrony przeciwpożarowej, co stanowiło naruszenie przepisów dyrektywy Rady 2006/112/WE z 28 listopada 2006 r.
Początkowo, pismem z 15 kwietnia 2011 r., władze polskie zobowiązały się do zmiany spornych przepisów ustawy o VAT. Jednakże już 3 sierpnia 2012 r. Rzeczpospolita Polska poinformowała Komisję, że nie przewiduje żadnych zmian dotyczących stosowania obniżonej stawki VAT. W odpowiedzi na to, pismem z 22 lutego 2013 r., Komisja wystosowała uzasadnioną opinię, a we wrześniu tego samego roku, uznawszy stanowisko Polski za niewystarczające, skierowała skargę do Trybunału Sprawiedliwości Unii Europejskiej (TSUE) przeciwko Polsce.
W wyroku z 18 grudnia 2014 r. (sygn. C‑639/13) Trybunał Sprawiedliwości Unii Europejskiej stwierdził, że: „Poprzez zastosowanie obniżonej stawki podatku od wartości dodanej do dostaw towarów przeznaczonych na cele ochrony przeciwpożarowej wymienionych w załączniku nr 3 do ustawy z 11 marca 2004 r. o podatku od towarów i usług Rzeczpospolita Polska uchybiła zobowiązaniom, które ciążą na niej na mocy art. 96-98 dyrektywy Rady 2006/112/WE z 28 listopada 2006 r.”
Argumentacja i uzasadnienie wyroku
W postępowaniu przed Trybunałem Komisja podnosiła, że z orzecznictwa TSUE wynika, iż państwo członkowskie nie może powoływać się na przepisy, praktyki lub sytuacje właściwe dla jego wewnętrznego porządku prawnego, aby uzasadnić nieprzestrzeganie zobowiązań wynikających z prawa Unii. Procedura przewidziana w art. 258 TFUE opiera się na obiektywnym stwierdzeniu nieprzestrzegania przez państwo członkowskie zobowiązań nałożonych nań przez traktaty lub akt prawa wtórnego. Zdaniem Komisji, dostawa towarów przeznaczonych na cele ochrony przeciwpożarowej powinna być objęta stawką podstawową przewidzianą w art. 96 dyrektywy 2006/112.
Rzeczpospolita Polska nie kwestionowała, że towary przeznaczone na cele ochrony przeciwpożarowej nie należą do kategorii znajdujących się w załączniku III do dyrektywy (który wymienia towary, na które państwa członkowskie mogą stosować obniżone stawki VAT). Podnosiła jedynie, że sporne przepisy ustawy o VAT były uzasadnione nadzwyczajnymi okolicznościami, wskazując, że ochrona przeciwpożarowa stanowi jedno z podstawowych zadań państwa i jest finansowana z jego budżetu. Argumentowano, że brak obniżonej stawki VAT dla tych towarów skutkowałby znaczącym wzrostem ich cen i mógłby zagrozić finansowaniu wskazanego zadania.
Trybunał przyznał rację Komisji Europejskiej. Stwierdzono, że bezsporne jest, iż towary przeznaczone na cele ochrony przeciwpożarowej nie należą do żadnej z kategorii wymienionych w załączniku III do dyrektywy 2006/112. Komisja słusznie więc twierdziła, że art. 98 ust. 2 owej dyrektywy nie pozwalał, aby Rzeczpospolita Polska w drodze odstępstwa od art. 96 i 97 omawianej dyrektywy objęła dostawę takich towarów obniżoną stawką VAT. Argumentacja dotycząca znaczenia ochrony przeciwpożarowej i trudności związanych z jej finansowaniem nie mogła podważyć tego stwierdzenia, ponieważ argumenty natury społeczno-politycznej nie mogą uzasadniać naruszenia przez państwo członkowskie przepisów art. 98 ust. 2 dyrektywy 2006/112.
Konieczność zmian legislacyjnych i ich konsekwencje
Polska nie zakwestionowała wyroku Trybunału Sprawiedliwości Unii Europejskiej i rozpoczęła prace legislacyjne nad ustawą o podatku od towarów i usług. W ustawie nowelizującej z 9 kwietnia 2015 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy Prawo zamówień publicznych, przewidziano uchylenie ustępu 10 w art. 41 obecnej ustawy o podatku od towarów i usług, który dopuszczał stosowanie 8% stawki VAT na towary przeciwpożarowe.
Od 1 stycznia 2016 r. stawka VAT na towary przeciwpożarowe została podniesiona do standardowej. Efektem tej nowelizacji jest odprowadzanie do budżetu państwa większej kwoty podatku VAT od zakupu towarów przeciwpożarowych. Podniesienie stawki podatku VAT na zakup towarów przeciwpożarowych utrudniło finansowanie ochrony przeciwpożarowej w kolejnych latach.
Wydaje się więc, że środowisko strażaków - zarówno z PSP, jak i OSP - oraz samorządy terytorialne powinny zabiegać, aby ta pula środków nie została rozdysponowana na bieżące potrzeby, ale by z powrotem trafiała do straży i samorządów. Możliwe rozwiązania to np. zwiększenie corocznej dotacji ministra spraw wewnętrznych na krajowy system ratowniczo-gaśniczy oraz przesunięcie większych kwot z poziomu rządowego przede wszystkim na poziom powiaty i gminy.
Podatek VAT - wszystko, co chcesz o nim wiedzieć!
Zasady stosowania VAT przed zmianami (do końca 2015 r.)
Do końca 2015 r. stawka VAT na towary przeciwpożarowe wynosiła 8%. Zgodnie z art. 41 ust. 10 w związku z art. 146a pkt 2 ustawy z 11 marca 2004 r. o podatku od towarów i usług, stawkę podatku w wysokości 8% stosowano do dostaw na terytorium kraju towarów wymienionych w poz. 129-134 załącznika nr 3 do ustawy, dla jednostek ochrony przeciwpożarowej, przeznaczonych na cele ochrony przeciwpożarowej.
Stosowanie tych przepisów w praktyce nastręczało wiele problemów. Należało jednoznacznie stwierdzić, że niezależnie od tego, czy towary przeznaczone na cele ochrony przeciwpożarowej nabywała i płaciła za nie gmina (powiat), czy PSP lub ochotnicza straż pożarna, należało naliczać 8% stawkę podatku VAT, a nie stawkę 23%, jak to można było przeczytać w niektórych publikacjach. Wynikało to z jednolitej linii orzeczniczej sądów administracyjnych, wyrażonej w wielu wyrokach Naczelnego Sądu Administracyjnego i sądów wojewódzkich.
Interpretacja indywidualna z 2009 r.: Kto jest nabywcą na fakturze?
Praktyka stosowania obniżonej stawki VAT budziła wątpliwości, szczególnie w kontekście podmiotu widniejącego na fakturze jako nabywca (płatnik).
Zapytanie wnioskodawcy
W dniu 12 sierpnia 2009 r. do Dyrektora Izby Skarbowej w Katowicach wpłynął wniosek Przedsiębiorstwa Zaopatrzenia i Usług BHP o udzielenie pisemnej interpretacji przepisów prawa podatkowego. Dotyczył on zastosowania 7% stawki VAT (wówczas obowiązującej) dla dostawy umundurowania, odzieży specjalnej i ochronnej przeznaczonych dla członków Ochotniczej Straży Pożarnej, w przypadku gdy na fakturach jako nabywca (płatnik) był podany Urząd Gminy, a odbiorcą Ochotnicza Straż Pożarna. Wnioskodawca argumentował, że istotny jest rzeczywisty nabywca i cel nabycia, a nie to, kto jest płatnikiem na fakturze.
Stanowisko organu podatkowego
Dyrektor Izby Skarbowej w Katowicach uznał stanowisko Wnioskodawcy za nieprawidłowe. Zgodnie z art. 41 ust. 10 ustawy o VAT, stawkę obniżoną (7% lub później 8%) stosowało się do dostaw na terytorium kraju towarów wymienionych w poz. 129-134 załącznika nr 3 do ustawy, dla jednostek ochrony przeciwpożarowej, przeznaczonych na cele ochrony przeciwpożarowej. Stosowanie obniżonej stawki podatku było uzależnione od spełnienia łącznie następujących warunków:
- towar będący przedmiotem dostawy musiał być wymieniony w poz. 129-134 załącznika do ustawy o VAT,
- dostawa była dokonana na terytorium kraju dla jednostek ochrony przeciwpożarowej,
- towary będące przedmiotem dostawy były przeznaczone na cele ochrony przeciwpożarowej.
Organ stwierdził, że zastosowanie stawki podatku w wysokości 7% było uzależnione między innymi od faktu, czy nabywca był jednostką ochrony przeciwpożarowej. Zgodnie z art. 15 ustawy z dnia 24 sierpnia 1991 r. o ochronie przeciwpożarowej, jednostkami ochrony przeciwpożarowej są:
- jednostki organizacyjne Państwowej Straży Pożarnej,
- jednostki organizacyjne Wojskowej Ochrony Przeciwpożarowej,
- zakładowa straż pożarna,
- zakładowa służba ratownicza,
- gminna zawodowa straż pożarna,
- powiatowa (miejska) zawodowa straż pożarna,
- terenowa służba ratownicza,
- ochotnicza straż pożarna,
- związek ochotniczych straży pożarnych,
- inne jednostki ratownicze.
Biorąc powyższe pod uwagę, jednostki samorządu terytorialnego (jak Gmina) nie były jednostkami ochrony przeciwpożarowej. Jeżeli zatem nabywcą była Gmina, stawką właściwą dla dostaw tych towarów była stawka 22% (na podstawie art. 41 ust. 1 ustawy o VAT), bez względu na cel, w jakim podmiot zakupował te towary. W przypadku nabycia tych towarów bezpośrednio przez jednostkę ochrony przeciwpożarowej, właściwą stawką była stawka 7%, pod warunkiem, że towary te służyły ochronie przeciwpożarowej. Ponieważ w analizowanym przypadku nabywcą była Gmina, dostawa nie korzystała z obniżonej stawki VAT i podlegała opodatkowaniu według stawki podstawowej, tj. 22%.
Prawo do odliczenia VAT przez Ochotnicze Straże Pożarne (OSP)
Ogólne zasady odliczania VAT
Zgodnie z art. 86 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług, w zakresie, w jakim towary i usługi są wykorzystywane do wykonywania czynności opodatkowanych, podatnikowi przysługuje prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego. Prawo to jest fundamentalne dla funkcjonowania systemu VAT.
Kwotę podatku naliczonego stanowi suma kwot podatku wynikających z faktur otrzymanych przez podatnika. Prawo do odliczenia przysługuje, gdy są spełnione następujące warunki:
- podatek odlicza podatnik podatku od towarów i usług,
- towary i usługi, z których nabyciem podatek został naliczony, są wykorzystywane do takich czynności, których następstwem jest określenie podatku należnego, czyli do czynności opodatkowanych.
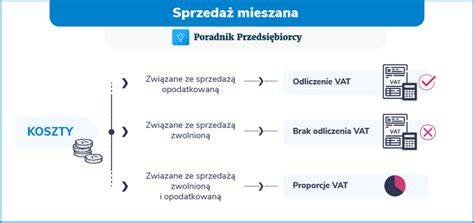
Nie można obniżyć kwoty podatku należnego o kwotę podatku naliczonego związanego z towarami i usługami, które nie służą do czynności opodatkowanych podatkiem VAT, służą do czynności zwolnionych od tego podatku, lub służą do czynności niepodlegających temu podatkowi. Status podatnika VAT jest związany z prowadzeniem działalności gospodarczej w rozumieniu ustawy.
Interpretacje indywidualne dotyczące OSP
Ochotnicza Straż Pożarna ma status stowarzyszenia i często jest zarejestrowanym czynnym podatnikiem VAT, nawet jeśli jej podstawową działalnością statutową jest prowadzenie nieodpłatnych działań ratowniczo-gaśniczych. OSP może również prowadzić działalność gospodarczą, np. wynajem pomieszczeń, z której odprowadza należny podatek VAT. Poniżej przedstawiono przykłady interpretacji indywidualnych dotyczących prawa do odliczenia VAT przez OSP.
Przypadek 1: Zakup sprzętu ratowniczo-gaśniczego w ramach projektu (interpretacja z 2024 r.)
Ochotnicza Straż Pożarna (OSP), będąca zarejestrowanym czynnym podatnikiem VAT i jednostką włączoną do Krajowego Systemu Ratowniczo-Gaśniczego (KSRG), złożyła wniosek do Wojewódzkiego Funduszu Ochrony Środowiska o dofinansowanie zakupu sprzętu ratowniczo-gaśniczego i sprzętu ochrony indywidualnej. Podstawową działalnością statutową OSP jest prowadzenie nieodpłatnych działań ratowniczo-gaśniczych. OSP prowadzi również uboczną działalność gospodarczą, np. wynajem gruntu. Zakupiony w ramach projektu sprzęt miał służyć wyłącznie do prowadzenia nieodpłatnej (charytatywnej) działalności statutowej związanej z ochroną przeciwpożarową oraz ratownictwem, a nie do działalności gospodarczej.
OSP zapytała, czy istnieje prawna możliwość odliczenia podatku VAT za zakupiony sprzęt. Argumentowała, że skoro zakupiony sprzęt będzie wykorzystywany do działalności ratowniczo-gaśniczej, czyli do działalności niepodlegającej opodatkowaniu, to OSP nie będzie uprawniona do odliczenia podatku naliczonego, mimo że jest czynnym podatnikiem VAT.
Dyrektor Krajowej Informacji Skarbowej (KIS) uznał to stanowisko za prawidłowe. Stwierdził, że warunek uprawniający do obniżenia kwoty podatku należnego o kwotę podatku naliczonego nie zostanie spełniony, ponieważ wydatki na zakup sprzętu ratowniczego i ochrony indywidualnej strażaków będą wykorzystywane do czynności niepodlegających opodatkowaniu podatkiem VAT. W związku z tym, OSP nie będzie miała prawa do obniżenia kwoty podatku należnego o kwotę podatku naliczonego od wydatków poniesionych z tytułu nabycia ww. sprzętu, ani prawa do zwrotu różnicy podatku.
Przypadek 2: Zakup hełmów strażackich (interpretacja z 2023 r.)
Kolejna interpretacja Dyrektora KIS z 10 marca 2023 r. (sygn. 0113-KDIPT1-2.4012.103.2023.1.MC) dotyczyła prawa do odliczenia VAT od zakupu hełmów strażackich przez OSP. Ochotnicza Straż Pożarna była zarejestrowanym podatnikiem VAT i prowadziła działalność gospodarczą związaną z wynajmem powierzchni. Planowała zakup hełmów strażackich, które miały być wykorzystywane przez strażaków do czynności niepodlegających opodatkowaniu VAT. OSP zwróciło się o dofinansowanie zakupu hełmów do Wojewódzkiego Funduszu Ochrony Środowiska i Gospodarki Wodnej i zapytało o prawo do odliczenia podatku naliczonego.
Dyrektor KIS potwierdził, że OSP nie będzie miało prawa do odliczenia podatku naliczonego z faktur dokumentujących wydatki związane z zakupem hełmów. Organ ponownie powołał się na art. 86 ust. 1 ustawy o VAT, podkreślając, że prawo do odliczenia przysługuje tylko wtedy, gdy towary i usługi są wykorzystywane do wykonywania czynności opodatkowanych. Działalność statutowa stowarzyszenia, nie nastawiona na zysk, nie jest działalnością gospodarczą. W omawianej sprawie hełmy miały być wykorzystywane wyłącznie do czynności niepodlegających opodatkowaniu, dlatego warunek odliczenia nie został spełniony.
Podsumowanie kluczowych zasad
Analiza powyższych zmian i interpretacji prowadzi do następujących kluczowych wniosków:
- Zmiana stawki VAT: Od 1 stycznia 2016 r. dostawy towarów przeznaczonych na cele ochrony przeciwpożarowej objęte są podstawową stawką VAT, co jest skutkiem wyroku Trybunału Sprawiedliwości UE i dostosowania polskiego prawa do dyrektyw unijnych.
- Prawo do odliczenia VAT przez OSP: Mimo że Ochotnicza Straż Pożarna może być zarejestrowanym czynnym podatnikiem VAT i prowadzić uboczną działalność gospodarczą, nie ma prawa do odliczenia podatku naliczonego od zakupów sprzętu, który będzie wykorzystywany wyłącznie do nieodpłatnej działalności statutowej (ratowniczo-gaśniczej).
- Warunek związku z czynnościami opodatkowanymi: Podstawową przesłanką uprawniającą do odliczenia VAT jest wykorzystywanie nabytych towarów i usług do wykonywania czynności opodatkowanych podatkiem VAT. Brak takiego związku uniemożliwia odliczenie.
- Nabywca na fakturze: Przed zmianami przepisów, tożsamość nabywcy na fakturze była kluczowa dla zastosowania obniżonej stawki VAT. Jeśli nabywcą była Gmina (a nie bezpośrednio jednostka ochrony przeciwpożarowej), stosowano stawkę podstawową, nawet jeśli odbiorcą końcowym była OSP.