Uzyskanie odszkodowania od ubezpieczyciela po szkodzie, takiej jak pożar, często wiąże się z licznymi wyzwaniami. Firmy ubezpieczeniowe, w tym Gothaer, niejednokrotnie stosują klauzule umowne lub odmawiają wypłaty w pełnej wysokości, powołując się na różne okoliczności. Poniższa analiza przedstawia studium przypadku sporu sądowego z Gothaer dotyczącego pożaru pojazdów transportowych oraz ogólne doświadczenia klientów i rekomendacje w sprawach o odszkodowanie.
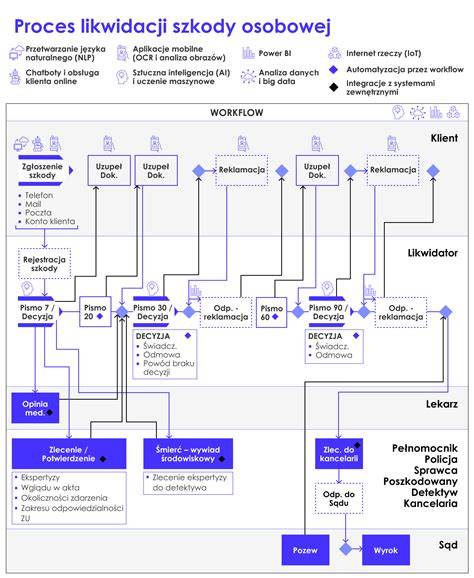
Studium przypadku: Pożar pojazdów transportowych i spór sądowy z Gothaer
Geneza sporu i umowa ubezpieczenia
Pozwem z dnia 14 maja 2018 roku powód, spółka z ograniczoną odpowiedzialnością spółka komandytowa z siedzibą w N., wniósł o zasądzenie od pozwanego Towarzystwa Ubezpieczeń Gothaer S.A. z siedzibą w W. kwoty 282.893,25 zł wraz z ustawowymi odsetkami za opóźnienie od dnia 1 sierpnia 2017 roku. Powoda łączyła z pozwanym umowa odpowiedzialności cywilnej przewoźnika drogowego, potwierdzona polisą nr (...). Umowa ubezpieczenia obejmowała roczny okres ubezpieczenia od 7 lipca 2016 roku do 6 lipca 2017 roku. Do niej miały zastosowanie Ogólne Warunki Ubezpieczenia Przewoźnika Drogowego, przyjęte uchwałą Zarządu Gothaer S.A.
Zgodnie z § 4 ust. 1 pkt 1 OWU pozwany nie odpowiadał za szkody powstałe wskutek winy umyślnej lub rażącego niedbalstwa ubezpieczającego lub osób działających na jego zlecenie, z jego upoważnienia lub w jego imieniu. Zakres obowiązywania tych klauzul został zmodyfikowany w treści polisy. Zgodnie z jej zapisami, w przypadku, gdy szkoda jest skutkiem rażącego niedbalstwa ubezpieczającego/ubezpieczonego, ochrona ubezpieczeniowa obejmowała odpowiedzialność cywilną ubezpieczającego/ubezpieczonego za taką szkodę nie więcej, niż do wysokości podlimitu sumy gwarancyjnej 150.000 zł na jedno i wszystkie zdarzenia w okresie ubezpieczenia.
Dodatkowo, w zakres ochrony została włączona odpowiedzialność za szkody wyrządzone przez kierowcę w stanie nietrzeźwości lub odurzenia środkami, po użyciu których prowadzenie pojazdu jest niedozwolone, z zastrzeżeniem, że pozwany wypłaci odszkodowanie tylko w przypadku pierwszego wypadku ubezpieczeniowego zaistniałego z tej przyczyny, przy czym odpowiedzialność odszkodowawcza pozwanego ograniczona była do podlimitu 50.000 zł. W zakres ubezpieczenia włączono również niezbędne koszty (do wysokości 30.000 zł na jedno i wszystkie zdarzenia) likwidacji/utylizacji zniszczonego ładunku, poniesione przez ubezpieczonego lub osoby uprawnione z umowy przewozu, jeżeli likwidacja/utylizacja ładunku wynikała z nakazu władz administracyjnych, sanitarnych itp.
Okoliczności i przebieg pożaru
Pożar pierwszego pojazdu
W dniu 28 kwietnia 2017 roku spółka (...) zleciła powodowi wykonanie przewozu drogowego konstrukcji stalowych. Towar miał zostać dostarczony odbiorcy - spółce (...), na plac budowy w B. (Niemcy), w dniu 2 maja 2017 roku o godzinie 11:00. Przewóz miał zostać wykonany ciągnikiem o numerze rejestracyjnym (...) przez kierowcę E. P. Naczepa (o numerze rejestracyjnym (...)) wraz z towarem (konstrukcjami stalowymi) została przyjęta do przewozu dnia 28 kwietnia 2017 roku w siedzibie spółki (...) w P. w Danii przez kierowcę powoda J. S. Tego samego dnia, w godzinach wieczornych, realizację przewozu przejął kierowca powoda E. P.
Po wykonaniu 9-godzinnej przerwy, dnia 29 kwietnia kierowca E. P. kontynuował przewóz w kierunku B. Po około 3,5 godzinach jazdy kierowca zatrzymał się na parkingu w miejscowości H. w Niemczech. Był to parking strzeżony, płatny i oświetlony, a w bezpośrednim sąsiedztwie znajdowała się stacja paliw oraz restauracja.
Pożar drugiego pojazdu
W dniu 28 kwietnia 2017 roku spółka (...) zleciła powodowi również wykonanie przewozu drogowego 52 palet z artykułami higienicznymi. Artykuły higieniczne zostały załadowane na naczepę o numerze rejestracyjnym (...) w A. w Danii, a towar miał zostać dostarczony w dniu 2 maja 2017 roku do centrum logistycznego (...) w F. W trakcie realizacji przewozu, około godziny 14:30 kierowca P. M. odbył około 50-minutową przerwę. Następnie, po 4 godzinach jazdy, około godziny 19:15 kierowca zatrzymał się na tym samym parkingu w miejscowości H. w Niemczech, parkując obok pojazdu kierowcy E. P. Również kierowca P. M. wykupił miejsce postojowe obejmujące 3 doby.
W dniu 30 kwietnia 2017 roku (niedziela), w kabinie kierowcy P. M. doszło do wybuchu pożaru. Około godziny 14:00 kierowca podłączył w kabinie, od strony drzwi pasażera, przetwornicę samochodową, zakupioną niespełna trzy miesiące wcześniej. Przetwornica była przeznaczona do użytku samochodowego i została podłączona w celu uruchomienia telewizora. Pożar powstał w przestrzeni podłogi pomiędzy siedzeniem pasażera a przegrodą czołową kabiny pojazdu. Bezpośrednią przyczyną powstania pożaru było wadliwe działanie przetwornicy prądu, w wyniku którego doszło do zwarcia instalacji, co skutkowało powstaniem luku elektrycznego. Około godziny 15:00-15:30 P. M. obudził się i zauważył, że znaczna część kabiny wypełniona jest czarnym dymem, wydobywającym się spod konsoli samochodowej.
Kierowca podjął bezskuteczną próbę gaszenia ognia, a następnie opuszczenia kabiny. Po otwarciu drzwi kabina wypełniła się ogniem, doszło do wystrzału przedniej szyby oraz szyby w drzwiach pasażera, wskutek gwałtownej zmiany ciśnienia i dotlenienia środowiska pożaru. Po otwarciu drzwi kabiny przez kierowcę, osoby znajdujące się w bezpośrednim sąsiedztwie wydobyły go z kabiny. Od płonącego pojazdu zapalił się drugi pojazd powoda, stojący w bezpośrednim sąsiedztwie, tj. ciągnik o numerze rejestracyjnym (...) wraz z naczepą o numerze rejestracyjnym (...). W kabinie przebywał wówczas kierowca E. P., który po zauważeniu pożaru chciał opuścić kabinę. Wyjście przez drzwi po stronie kierowcy było niemożliwe, gdyż po ich otwarciu do kabiny dostał się ogień. Kierowca musiał opuścić kabinę przez drzwi po stronie pasażera. Rozwój pożaru przybrał gwałtowny charakter, ponieważ wyposażenie kabiny stanowiło doskonały materiał palny, a ładunek naczepy (artykuły higieniczne) zwiększał gęstość obciążenia ogniowego. Dodatkowo, wiatr wzmagał proces palenia, umożliwiając jego przemieszczenie się na drugi pojazd.
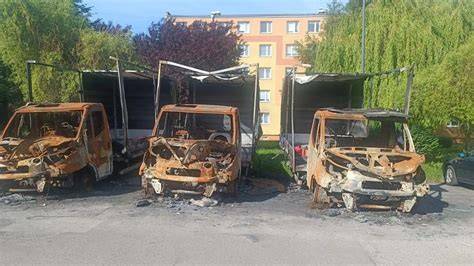
Likwidacja szkód i obciążenia finansowe
Na miejsce pożaru wezwano firmę (...), zajmującą się pomocą powypadkową oraz sprzątaniem miejsca zdarzenia. Usunęła ona pozostałości spalonego pojazdu (ciągnik oraz naczepę) oraz uszkodzone konstrukcje stalowe. Towar został przeładowany na pojazd zastępczy i przewieziony na parking firmy (...) w B. Z tytułu wykonanych usług firma (...) wystawiła rachunek na kwotę 13.201,52 euro, który został zapłacony przez powoda.
Uszkodzone konstrukcje stalowe zostały sprzedane przez powoda jako złom. Powód sprzedał 13.580,00 kg za 0,47 zł za kg (łącznie 6.382,60 zł) oraz 3.900,00 kg za 0,08 euro za kg (łącznie 312 euro). Spółka D. obciążyła spółkę (...) wartością uszkodzonego towaru, tj. kwotą 42.321,02 euro netto, co stanowiło równowartość 314.868,39 koron duńskich, powiększoną o podatek VAT w stawce 25%, dając całkowitą kwotę 393.585,49 koron duńskich. Kwota ta została zapłacona przez spółkę (...) na rzecz D. Spółka (...) następnie obciążyła powoda kwotą 42.321,02 euro, którą powód uregulował w drodze kompensaty wzajemnych należności.
Artykuły higieniczne przewożone drugim samochodem uległy całkowitemu uszkodzeniu (spalenie, zanieczyszczenie sadzą, brudem oraz środkami gaśniczymi). Odpady te zostały sklasyfikowane jako niebezpieczne i konieczna była ich utylizacja. Spółka A. obciążyła spółkę (...) wartością przewożonego towaru, tj. kwotą 130.254,63 koron duńskich (równowartość 17.509,89 euro), którą (...) zapłaciła na rzecz A. Spółka (...) następnie obciążyła powoda kwotą 17.483,84 euro.
Firma (...) zajęła się również pomocą powypadkową dla drugiego pojazdu, przeładowując spalony towar do kontenerów i przewożąc go na parking. Z tytułu wykonanych usług wystawiła rachunek na kwotę 15.539,27 euro, który został zapłacony przez powoda. Koszt utylizacji spalonych towarów, zakwalifikowanych jako substancje niebezpieczne, wyniósł 9.232,53 euro. Dodatkowo, powód pokrył koszty związane z przeładowaniem (390 euro) oraz przechowywaniem towaru na terenie firmy (...) (2.200 euro). Łączny rachunek w wysokości 11.822,53 euro został zapłacony przez powoda.
Proces likwidacji szkody przez Gothaer
W dniu 2 maja 2017 roku powód zgłosił pozwanemu wystąpienie szkody, związanej z pożarem obu pojazdów. Decyzją z dnia 31 lipca 2017 roku, wydaną w sprawie szkody o numerze (...), pozwany przyznał odszkodowanie w wysokości 50.000 zł, odmawiając jednocześnie wypłaty odszkodowania w pozostałym zakresie.
Postępowanie sądowe i opinie biegłych
Ustalenia sądu i biegłych
Nakazem zapłaty w postepowaniu upominawczym z dnia 18 maja 2018 roku Sąd Okręgowy w P. uwzględnił powództwo w całości. Zaskarżonym wyrokiem z dnia 12 lutego 2021 roku Sąd Okręgowy uwzględnił powództwo w całości i zasądził od pozwanego na rzecz powoda kwotę 282.893,25 zł wraz z ustawowymi odsetkami za opóźnienie od dnia 1 sierpnia 2017 roku. Sąd I instancji ustalił powyższy stan faktyczny na podstawie dokumentów dołączonych przez stronę powodową do akt sprawy oraz zeznań świadków, przedstawiciela powoda oraz opinii biegłych S. G. i T. W.
Sąd Okręgowy podniósł, że biegły z dziedziny pożarnictwa wskazał, iż pożar powstał w przestrzeni podłogi pomiędzy siedzeniem pasażera a przegrodą czołową kabiny pojazdu. Bezpośrednią, najbardziej prawdopodobną przyczyną powstania pożaru, według biegłego, było wadliwe działanie przetwornicy prądu, w wyniku którego doszło do zwarcia instalacji, co skutkowało powstaniem luku elektrycznego. Detonacja czy wybuch w kabinie pojazdu, o której wspominali świadkowie, nie były samą w sobie przyczyną pożaru, tylko jednym z elementów rozwoju pożaru. Wynikały z gwałtownej zmiany ciśnienia w kabinie pożaru, związanej z dotlenieniem środowiska zaistniałego już pożaru przy otwarciu drzwi pojazdu. Rozwój pożaru przybrał gwałtowny charakter z kilku względów: wyposażenie kabiny stanowiło doskonały materiał palny, a ładunek naczepy (artykuły higieniczne) dodatkowo zwiększał gęstość obciążenia ogniowego, co stanowiło o mocy pożaru oraz czasie jego trwania.
Biegły z dziedziny pożarnictwa wskazał również, iż klasyfikacja odpadów jako niebezpiecznych była prawidłowa i zaistniała uzasadniona konieczność poddania ich unieszkodliwieniu. Sąd I instancji uznał opinie biegłych za wyczerpujące i w całości przydatne dla rozstrzygnięcia sprawy, podkreślając ich profesjonalizm, dokładność i rzetelność.
Oddalenie wniosków dowodowych pozwanego
Postanowieniem z dnia 15 maja 2020 roku Sąd Okręgowy oddalił wnioski pozwanego o przeprowadzenie opinii biegłego z dziedziny medycyny oraz o sporządzenie opinii uzupełniającej przez biegłego z dziedziny pożarnictwa. W zakresie opinii biegłego z zakresu medycyny Sąd I instancji uznał wniosek za spóźniony. Okoliczność, iż jeden z kierowców przed pożarem spożywał alkohol, była znana pozwanemu już na etapie postępowania szkodowego, gdyż pozwany odmówił wypłaty pozostałej części odszkodowania, powołując się między innymi na klauzulę nietrzeźwości. Pozwany mógł zatem wniosek w tym zakresie złożyć już w sprzeciwie od nakazu zapłaty, a złożył go dopiero po dwóch latach procesu, co skutkowałoby zwłoką w rozpoznaniu sprawy.
Nadto sąd I instancji miał na względzie ustalenia biegłego, że pożar rozwijał się w sposób gwałtowny. Do wybuchu pożaru doszło w chwili, gdy kierowca spał, a zatem kwestia wpływu poziomu stężenia alkoholu we krwi kierowcy na ograniczenie jego świadomości w chwili wybuchu pożaru nie miała znaczenia dla ustalenia bezpośredniej przyczyny zdarzenia. Teza dowodowa zawierała założenie co do poziomu alkoholu we krwi kierowcy, tymczasem okoliczność ta nie została udowodniona, a pozwany nie przedłożył wyników badań potwierdzających określone stężenie.
Wyzwania w uzyskiwaniu odszkodowań za pożar domu
Odszkodowanie za pożar domu lub mieszkania powinno zapewnić właścicielowi rekompensatę za poniesione straty, jednak w praktyce uzyskanie pełnej wypłaty często wiąże się z licznymi trudnościami. Firmy ubezpieczeniowe stosują różne kruczki prawne, które mogą skutkować obniżeniem odszkodowania lub nawet całkowitą odmową jego wypłaty.
Rażące niedbalstwo i klauzule umowne
Jednym z najczęstszych powodów odmowy wypłaty odszkodowania jest brak przestrzegania zasad bezpieczeństwa przez właściciela nieruchomości. Ubezpieczyciele mogą wymagać regularnych przeglądów instalacji elektrycznej oraz kominiarskich. Jeśli właściciel nie wywiązał się z tych obowiązków, firma ubezpieczeniowa może uznać, że doszło do rażącego niedbalstwa i odmówić wypłaty, np. z tytułu pożaru budynku wynikającego z niesprawnego komina.
Przykłady z praktyki pokazują, że Gothaer odmawia wypłaty odszkodowania dotyczącego domu, wskazując na klauzulę, że dom był nieużytkowany powyżej 90 dni, nawet jeśli właściciel w nim mieszka na stałe. W innym przypadku, pomimo ubezpieczenia domu z podwyższonym ryzykiem pożaru (dom z 1936 roku), gdy samoistnie zapalił się komin, a iskra wypadła do ściany w łazience, wystąpiły problemy z szybkim uzyskaniem odszkodowania.
Podczas zawierania umowy ubezpieczeniowej właściciel musi podać rzetelne informacje dotyczące nieruchomości. Jeśli okaże się, że zaniżono wartość domu lub nie zgłoszono istotnych ryzyk, może to również prowadzić do problemów z wypłatą.
Problemy z wyceną i dokumentacją
Częstą praktyką firm ubezpieczeniowych jest stosowanie amortyzacji podczas wyliczania wysokości odszkodowania. Jeśli polisa oparta jest na tzw. rzeczywistej wartości odtworzeniowej, oznacza to, że ubezpieczyciel uwzględni zużycie budynku i jego elementów, co może znacznie zmniejszyć wypłatę.
Nie każda szkoda pożarowa podlega odszkodowaniu. Ubezpieczyciel może odmówić wypłaty, jeśli pożar powstał na skutek rażącego niedbalstwa, np. pozostawienia zapalonej świecy bez nadzoru. Aby ubiegać się o odszkodowanie, właściciel musi dostarczyć odpowiednie dokumenty, w tym raport straży pożarnej, zdjęcia zniszczeń i kosztorys napraw. Brak pełnej dokumentacji może skutkować opóźnieniami lub obniżeniem kwoty odszkodowania.
Ubezpieczyciele często przedłużają proces rozpatrywania sprawy, żądając dodatkowych dokumentów lub ekspertyz. Warto pamiętać, że zgodnie z przepisami firma ubezpieczeniowa ma 30 dni na wypłatę odszkodowania od momentu zgłoszenia szkody, choć praktyka pokazuje, że ten termin jest często wykorzystywany do maksimum.
Szeroki kontekst doświadczeń z Gothaer
Komentarze klientów i ogólne problemy
Klienci często wyrażają swoje niezadowolenie z obsługi Gothaer, określając firmę jako "najgorszą" i "beznadziejną". Wielu poszkodowanych doświadcza opóźnień w wypłatach odszkodowań, a także trudności w komunikacji z konsultantami, którzy, zdaniem niektórych, nie potrafią odpowiedzieć na proste pytania. Pojawiają się zarzuty, że firma traktuje poszkodowanego na równi ze sprawcą i robi wszystko, aby nie wypłacić odszkodowania, lub zaniża kwoty wycen. Wielokrotnie klienci skarżyli się na konieczność wielokrotnego dostarczania tych samych dokumentów oraz na uporczywe przedłużanie procedur likwidacji szkody, co prowadzi do konieczności skierowania sprawy na drogę sądową.
Jak wskazują komentarze, "szarpanina szkoda nerwów nawet nie odpowiadajcie na ich maile w tych tutaj komentarzach to pic na wodę że niby dbają o klienta i tak nic nie wskuracie tylko sąd choćby pismo przedsądowe wystarczy".
Kary nałożone przez Komisję Nadzoru Finansowego
Potwierdzeniem problemów, z jakimi boryka się Gothaer, są również kary nałożone przez Komisję Nadzoru Finansowego (KNF). Od stycznia 2018 roku KNF nałożyła na ten podmiot kary w łącznej wysokości 593 000 zł. To łącznie 5 kar nałożonych w dniach 9 stycznia 2018 roku oraz dwie kary 20 lutego 2018 roku, co wskazuje na systematyczne naruszenia w działalności ubezpieczyciela.
Rekomendacje dla poszkodowanych
Aby uniknąć problemów z wypłatą odszkodowania, warto dokładnie czytać ogólne warunki ubezpieczenia (OWU) przed podpisaniem umowy. Zrozumienie klauzul dotyczących rażącego niedbalstwa, wyłączeń odpowiedzialności, sposobu wyceny szkód oraz wymaganej dokumentacji jest kluczowe. W przypadku jakichkolwiek wątpliwości lub odmowy wypłaty odszkodowania, warto skonsultować się z prawnikiem specjalizującym się w prawie ubezpieczeniowym. Składanie reklamacji, a w razie konieczności, kierowanie spraw do sądu, często okazuje się jedyną drogą do uzyskania należnego odszkodowania.