Sprawozdanie finansowe to kluczowy dokument zawierający podstawowe informacje o rocznej działalności przedsiębiorstwa w ujęciu finansowym. Jest ono uporządkowanym przedstawieniem sytuacji finansowej danego podmiotu gospodarczego, sporządzanym na dzień bilansowy. Terminowe wywiązywanie się z obowiązków sprawozdawczych to nie tylko kwestia uniknięcia kar, ale także dowód na profesjonalne zarządzanie firmą, co ma znaczenie w relacjach z kontrahentami, bankami i partnerami biznesowymi.
Niezłożenie sprawozdania finansowego w odpowiednim czasie uruchamia szereg procedur prawnych, od kar finansowych, przez postępowanie przymuszające, aż po możliwość wykreślenia podmiotu z Krajowego Rejestru Sądowego (KRS). Konsekwencje te są określone w licznych aktach prawnych, w tym w Ustawie o rachunkowości, Kodeksie karnym skarbowym oraz Kodeksie spółek handlowych i Ustawie o KRS. Warto podkreślić, że obowiązki te dotyczą również organizacji pozarządowych, takich jak Ochotnicze Straże Pożarne (OSP), które, mimo swojej specyfiki, podlegają tym samym regulacjom w zakresie sprawozdawczości finansowej.
Kto jest zobowiązany do sporządzenia i złożenia sprawozdania finansowego?
Obowiązek sporządzenia i złożenia sprawozdania finansowego mają wszystkie podmioty prowadzące pełną księgowość, co oznacza prowadzenie ewidencji zgodnie z zasadami Ustawy o rachunkowości. Sprawozdanie finansowe składa się z bilansu, rachunku zysków i strat, oraz informacji dodatkowej, obejmującej wprowadzenie do sprawozdania finansowego oraz dodatkowe informacje i wyjaśnienia.
Do podmiotów zobowiązanych należą:
- podmioty zobowiązane do prowadzenia ksiąg rachunkowych zgodnie z przepisami Ustawy o rachunkowości,
- podmioty, które samodzielnie wybrały pełne księgi rachunkowe jako sposób ewidencjonowania.
Sporządzenie sprawozdania finansowego jest obowiązkiem kierownika danej jednostki. Kierownik jednostki (w przypadku spółek kapitałowych jest to zarząd, natomiast w przypadku spółek osobowych - właściciele), a także członkowie rady nadzorczej lub innego organu nadzorującego jednostki, są zobowiązani do zapewnienia, aby sprawozdanie finansowe spełniało wymagania przewidziane w Ustawie o rachunkowości.
Należy zauważyć, że badaniu i ogłaszaniu podlega również sprawozdanie finansowe osoby fizycznej prowadzącej jednoosobową działalność, jeżeli spełnione zostały warunki opisane w art. 64 ust. 1 pkt 4 Ustawy o rachunkowości. Za niedopełnienie tych obowiązków odpowiada kierownik jednostki, w tym przypadku jest to osoba fizyczna prowadząca działalność gospodarczą.
Kluczowe terminy i obowiązki sprawozdawcze
Terminy realizacji poszczególnych czynności dotyczących sprawozdania finansowego są ściśle określone:
- Sporządzenie: Kierownik jednostki zobowiązany jest zapewnić, aby sprawozdanie finansowe zostało sporządzone nie później niż w ciągu 3 miesięcy od dnia bilansowego (zazwyczaj do 31 marca dla roku obrotowego pokrywającego się z kalendarzowym).
- Zatwierdzenie: Sprawozdanie finansowe podlega zatwierdzeniu przez organ zatwierdzający (np. zgromadzenie wspólników) nie później niż w ciągu 6 miesięcy od dnia bilansowego (zazwyczaj do 30 czerwca). Przed zatwierdzeniem, sprawozdanie jednostki zobligowanej do badania podlega weryfikacji przez biegłego rewidenta. Brak zatwierdzenia sprawozdania finansowego uniemożliwia dokonanie podziału zysku lub pokrycia straty.
- Złożenie do KRS: Roczne sprawozdanie finansowe wraz ze sprawozdaniem z badania (jeżeli podlegało badaniu) oraz odpisem uchwały o zatwierdzeniu i podziale wyniku finansowego, składa się we właściwym rejestrze sądowym w terminie 15 dni od daty jego zatwierdzenia. Od 2018 roku sprawozdanie finansowe do KRS składa się wyłącznie drogą elektroniczną, zgodnie ze strukturą i formatem zatwierdzonym przez Ministerstwo Finansów. Sprawozdanie opatruje się podpisem elektronicznym, podpisem zaufanym albo podpisem osobistym.
- Złożenie do KAS: Podatnicy podatku dochodowego od osób prawnych, zobowiązani do sporządzenia sprawozdania finansowego (z wyłączeniem podmiotów wpisanych do rejestru przedsiębiorców KRS), przekazują Szefowi KAS sprawozdanie (wraz ze sprawozdaniem z badania) w terminie 10 dni od daty zatwierdzenia rocznego sprawozdania finansowego.
Jeśli sprawozdanie nie zostanie zatwierdzone w ustawowym terminie 6 miesięcy od dnia bilansowego, powinno zostać złożone w rejestrze sądowym w ciągu 15 dni od upływu tego terminu. W praktyce często konieczne jest najpierw przesłanie niezatwierdzonego sprawozdania, a po zatwierdzeniu - ponowne przesłanie go wraz z uchwałą.
Sankcje karne i finansowe za niezłożenie sprawozdania finansowego
Odpowiedzialność na gruncie Ustawy o Rachunkowości
Przepisy Ustawy o rachunkowości wprost wskazują zdarzenia dotyczące sprawozdania finansowego wywołujące sankcje za ich niedopełnienie. Zgodnie z art. 77 Ustawy o rachunkowości, kierownikowi jednostki lub osobie, której powierzono odpowiedzialność za obowiązki dotyczące rachunkowości, grozi odpowiedzialność karna - grzywna lub kara pozbawienia wolności do lat 2, albo obu tym karom łącznie.
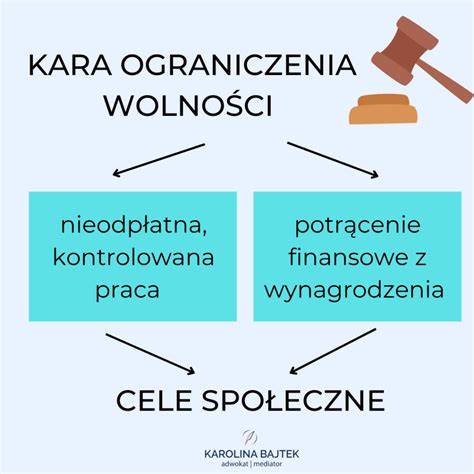
Grzywnie lub karze pozbawienia wolności do lat 2, albo obu tym karom łącznie podlega również nieprowadzenie ksiąg rachunkowych, prowadzenie ich wbrew przepisom ustawy lub podawanie w tych księgach nierzetelnych danych. Ponadto, art. 79 pkt 4 Ustawy o rachunkowości stanowi, że kto wbrew przepisom ustawy nie składa sprawozdania finansowego (lub innych dokumentów sprawozdawczych, takich jak skonsolidowane sprawozdanie finansowe czy sprawozdanie z działalności) we właściwym rejestrze sądowym, podlega grzywnie albo karze ograniczenia wolności.
Grzywna wymierzana jest w stawkach dziennych. Sąd określa liczbę stawek oraz wysokość jednej stawki. Najniższa liczba stawek wynosi 10, zaś najwyższa 540 (w niektórych przypadkach do 720). Stawka dzienna nie może być niższa od 10 złotych, ani też przekraczać 2 000 złotych. W skrajnych przypadkach sąd może orzec karę ograniczenia wolności do dwóch lat. Odpowiedzialność za nieterminowe złożenie sprawozdania do KRS ponosi kierownik jednostki, a ewentualne postępowanie karne toczy się właśnie przeciwko niemu.
Odpowiedzialność na gruncie Kodeksu karnego skarbowego (KKS)
Zgodnie z Kodeksem karnym skarbowym, karze grzywny za wykroczenie skarbowe podlega ten, kto nie przekazuje w terminie właściwemu organowi podatkowemu sprawozdania finansowego lub sprawozdania z badania (art. 80b KKS). Niewywiązanie się z obowiązku przekazania sprawozdania finansowego organom podatkowym może skutkować odpowiedzialnością z KKS.
Wysokość grzywny za wykroczenie skarbowe mieści się w przedziale od jednej dziesiątej do dwudziestokrotności minimalnego wynagrodzenia. Przykładowo, biorąc pod uwagę minimalne wynagrodzenie obowiązujące od 1 lipca 2023 r., kara grzywny może być wymierzona od 360 zł do 72 000 zł. Jeżeli spełnione są warunki do zastosowania postępowania mandatowego, mandat może wynieść od 360 zł do 18 000 zł.
Ważne jest, aby podkreślić, że kara grzywny przewidziana w Kodeksie karnym skarbowym wymierzana jest osobie fizycznej, która odpowiada za popełnienie wykroczenia, a nie samej organizacji pozarządowej czy firmie. Wysokość kary grzywny w danej sprawie jest uzależniona od okoliczności konkretnej sprawy.
Konsekwencje wynikające z Ustawy o Krajowym Rejestrze Sądowym (KRS)
W przypadku stwierdzenia, że wniosek o wpis do rejestru lub dokumenty, których złożenie jest obowiązkowe (w tym sprawozdania finansowe), nie zostały złożone pomimo upływu terminu, sąd rejestrowy wzywa obowiązanych do ich złożenia, wyznaczając dodatkowy 7-dniowy termin. Wezwanie to jest dokonywane pod rygorem zastosowania grzywny. Postępowanie to nazywamy postępowaniem przymuszającym.
Grzywna nałożona przez sąd rejestrowy może być ponawiana. W jednym postanowieniu sąd może wymierzyć grzywnę nie wyższą niż 15 000 zł, chyba że dwukrotne wymierzenie grzywny okazało się nieskuteczne. Ogólna suma grzywien w tej samej sprawie nie może przewyższać 1 000 000 zł. W praktyce gospodarczej jednorazowa grzywna często wynosi 5 000 zł.
„Rola radcy prawnego w postępowaniu sądowym” - piąty film edukacyjny KIRP
Rozwiązanie podmiotu z KRS z urzędu
Mimo wysokich stawek grzywien, nie są one najbardziej dotkliwymi konsekwencjami za niezłożenie rocznego sprawozdania finansowego w terminie. Jeśli pomimo wezwania nie złożono rocznych sprawozdań finansowych za 2 kolejne lata obrotowe, sąd rejestrowy wszczyna z urzędu postępowanie o rozwiązanie podmiotu wpisanego do KRS bez przeprowadzania postępowania likwidacyjnego.
Sąd rejestrowy zawiadamia podmiot o wszczęciu postępowania i wzywa go do wykazania w ciągu 14 dni, że faktycznie prowadzi działalność oraz posiada majątek. W przypadku ustalenia przez sąd, że podmiot wpisany do KRS nie posiada zbywalnego majątku i faktycznie nie prowadzi działalności, sąd orzeka o rozwiązaniu podmiotu bez postępowania likwidacyjnego i zarządza jego wykreślenie z KRS. Możliwe jest również ustanowienie przez sąd kuratora do prowadzenia spraw firmy.
Jak złożyć zaległe sprawozdanie finansowe i uniknąć kary?
Jeśli termin złożenia sprawozdania minął, nie bagatelizuj problemu. Zawsze lepiej jest złożyć sprawozdanie po terminie niż nie złożyć go wcale. Po upływie terminu należy niezwłocznie złożyć zaległe sprawozdanie finansowe.
Instytucja "czynnego żalu"
Sprawca nie podlega karze za wykroczenie skarbowe, jeżeli po popełnieniu czynu zabronionego zawiadomi o tym organ powołany do ścigania, czyli złoży tzw. czynny żal regulowany w art. 16 Kodeksu karnego skarbowego. Aby czynny żal był skuteczny, musi spełniać określone kryteria: należy niezwłocznie złożyć wszelkie zaległe deklaracje podatkowe oraz uregulować zobowiązania publicznoprawne wraz z należnymi odsetkami.
Pismo zawierające czynny żal powinno zawierać szczegółowe uzasadnienie zaistniałej zwłoki oraz opis okoliczności, w jakich doszło do zaniechania obowiązku. Dokument można złożyć zarówno w formie papierowej, jak i elektronicznej. Czynny żal jest bezskuteczny, jeżeli został złożony w czasie, kiedy organ ścigania miał już wyraźnie udokumentowaną wiadomość o popełnieniu wykroczenia skarbowego. Należy również zaznaczyć, że przepisy nie przewidują żadnych wyjątków dotyczących sytuacji losowych, choć w praktyce takie okoliczności mogą być brane pod uwagę indywidualnie.
Na etapie postępowania sądowego, sąd może również odstąpić od wymierzenia kary przy wykroczeniach skarbowych na podstawie art. 19 KKS, w zależności od okoliczności danej sprawy.
Ważne uwagi i podsumowanie
Nowoczesne wymogi dotyczące elektronicznego sposobu podpisywania sprawozdań finansowych z znacznikiem daty oznaczają, że nie można już czekać ze sporządzeniem dokumentów do ostatniej chwili. Co prawda w płatnym podpisie kwalifikowanym istnieje możliwość przestawienia daty, np. jej cofnięcia, ale takie działanie jest wysoce ryzykowne i może skutkować narażeniem się na odpowiedzialność karną określoną w art. 270 par. 1 Kodeksu karnego (fałszerstwo dokumentu).
Ministerstwo Finansów nie odstąpi od karania, a każdy taki przypadek będzie analizować indywidualnie, badając wszelkie okoliczności popełnienia czynu, w tym uwzględniając te łagodzące, ale także umyślność działania lub jego zaniechania. Grzywny za nieterminowe złożenie sprawozdania finansowego są na tyle dotkliwe, że nie warto ryzykować. Zadbaj zatem o to, by złożyć sprawozdanie finansowe, dotrzymując terminu i przestrzegając wszystkich zasad. Pamiętaj: przegapiliście termin? Już po terminie NIEZWŁOCZNIE złóżcie sprawozdanie finansowe!