Podatek od towarów i usług (VAT) stanowi kluczowy element finansowania zakupu pojazdów w Polsce. Dla samochodów nowych dominuje podstawowa stawka 23%. W przypadku zakupu nowego samochodu ciężarowego dla Ochotniczej Straży Pożarnej (OSP) kluczowe jest zrozumienie przepisów umożliwiających pełne odliczenie VAT, co ma istotne znaczenie dla finansów jednostki.
Definicja samochodu ciężarowego dla celów VAT - klucz do pełnego odliczenia
W świetle obowiązujących przepisów, podatnikowi przysługuje prawo do odliczenia całej kwoty VAT od wydatków związanych z pojazdami samochodowymi, które ze względu na swoją konstrukcję ustawowo uznawane są za pojazdy wykorzystywane wyłącznie do działalności gospodarczej. Oznacza to, że są one przeznaczone typowo do przewozu ładunków lub wykorzystania zgodnie ze swoim przeznaczeniem gospodarczym, wykluczając ich użycie do celów prywatnych lub powodując, że ewentualny użytek do celów prywatnych będzie nieistotny.
Warto zaznaczyć, że w ustawie o VAT samochód ciężarowy nie jest wprost zdefiniowany, a istnieje jedynie wskazanie pojazdu, który daje możliwość odliczenia 100% VAT. W związku z tym, że przyjęło się przez samochód ciężarowy rozumieć właśnie pojazd z pełnym odliczeniem VAT, to określeniem tym wciąż się posługujemy. Jeśli pojazd nie spełni warunków pojazdu ciężarowego, to domyślnie przysługiwać będzie podatnikowi odliczenie VAT w 50%.
Pojazdy uprawniające do 100% odliczenia VAT:
- Samochody o masie całkowitej przekraczającej 3,5 tony.
- Pojazdy konstrukcyjnie przeznaczone do przewozu co najmniej 10 osób łącznie z kierowcą, jeżeli z dokumentów wydanych na podstawie przepisów o ruchu drogowym wynika takie przeznaczenie (art. 86a ust. 3 pkt 1b ustawy o VAT).
- Pojazdy, których konstrukcja wyklucza ich użycie do celów niezwiązanych z działalnością gospodarczą lub powoduje, że ich użycie do celów niezwiązanych z działalnością gospodarczą jest nieistotne (art. 86a ust. 4 pkt 2 ustawy o VAT). Do nich należą:
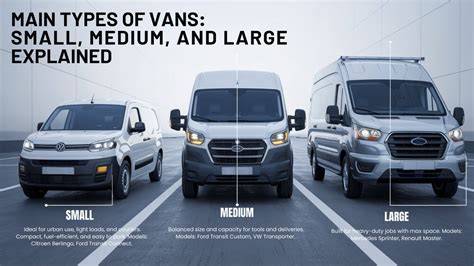
- Pojazdy samochodowe, inne niż samochody osobowe, mające jeden rząd siedzeń, który oddzielony jest od części przeznaczonej do przewozu ładunków ścianą lub trwałą przegrodą, klasyfikowane na podstawie przepisów o ruchu drogowym do podrodzaju: wielozadaniowy, van lub z otwartą częścią przeznaczoną do przewozu ładunków.
- Pojazdy samochodowe, inne niż samochody osobowe, które posiadają kabinę kierowcy z jednym rzędem siedzeń i nadwozie przeznaczone do przewozu ładunków jako konstrukcyjnie oddzielne elementy pojazdu.
Warto pamiętać, że przy definiowaniu samochodu dla celów VAT nie ma znaczenia sam zapis w dowodzie rejestracyjnym. Nie każdy samochód określony w dowodzie rejestracyjnym jako ciężarowy uprawnia do odliczenia 100% VAT!
Pojazdy specjalne
W rozliczeniach w podatku VAT i podatkach dochodowych podobnie do samochodów ciężarowych traktowane są pojazdy specjalne. Ustawy wskazują pojazdy dla następujących przeznaczeń:
- agregat elektryczny/spawalniczy,
- do prac wiertniczych,
- koparka,
- koparko-spycharka,
- ładowarka,
- podnośnik do prac konserwacyjno-montażowych,
- żuraw samochodowy,
jeżeli z dokumentów wydanych zgodnie z przepisami o ruchu drogowym wynika, że dany pojazd jest pojazdem specjalnym.
Wymóg dodatkowego badania technicznego i dokumentacja
W przypadku pojazdów, których konstrukcja wyklucza użycie prywatne (np. samochód ciężarowy z jednym rzędem siedzeń i oddzieloną "budą", którego masa całkowita nie przekracza 3,5 tony), spełnienie wymagań do pełnego odliczenia VAT stwierdza się na podstawie:
- Dodatkowego badania technicznego przeprowadzonego przez okręgową stację kontroli pojazdów, potwierdzonego zaświadczeniem wydanym przez tę stację.
- Dowodu rejestracyjnego pojazdu zawierającego odpowiednią adnotację o spełnieniu tych wymagań.
Jeśli jednostka, tak jak OSP, kupuje samochód ciężarowy spełniający powyższe kryteria, przysługuje jej pełne odliczenie VAT z tytułu nabycia i użytkowania pojazdu, pod warunkiem przeprowadzenia tego dodatkowego badania technicznego.
Your Shops Vehicle Inspection Process with autotext.me
Termin przeprowadzenia badania
Organy podatkowe twierdzą, że dodatkowe badanie techniczne i adnotacja w dowodzie rejestracyjnym powinny zostać uzyskane niezwłocznie po zakupie pojazdu, nie później jednak niż do czasu złożenia deklaracji za dany okres rozliczeniowy. W przypadku niewykonania dodatkowego badania technicznego do czasu złożenia deklaracji VAT za okres, w którym nastąpi nabycie pojazdów, uznaje się, że pojazd nie mieści się w katalogu pojazdów wskazanych w art. 86a ust. 9 ustawy, co skutkuje zastosowaniem zasad ogólnych (tj. odliczeniem 50% VAT).
Z takim stanowiskiem nie zgadzają się jednak sądy administracyjne, które w swoich wyrokach często przyjmują bardziej elastyczne podejście do terminu wykonania badania.
Warunki pełnego odliczenia VAT dla samochodów ciężarowych
Aby móc skorzystać z prawa do odliczenia 100% podatku VAT od zakupu nowego samochodu ciężarowego, jednostka (np. OSP) powinna być czynnym podatnikiem VAT. W przypadku zakupu samochodu ciężarowego, jednostce automatycznie przysługuje prawo do odliczenia 100% VAT, pod warunkiem, że pojazd spełnia definicję samochodu ciężarowego dla celów VAT i jest wykorzystywany wyłącznie do celów służbowych (w przypadku OSP jest to z reguły domyślne ze względu na charakter działalności).
W przeciwieństwie do samochodów osobowych, w przypadku samochodów ciężarowych, aby zachować prawo do pełnego odliczenia VAT, nie trzeba prowadzić ewidencji przebiegu pojazdu (tzw. kilometrówki) ani składać formularza VAT-26. Jednak w przypadku pojazdów z miejscem dla pasażerów, warto posiadać dokumentację techniczną lub opinię rzeczoznawcy na wypadek kontroli skarbowej.
Skutki pełnego odliczenia VAT
Przy zakupie samochodu ciężarowego na fakturę VAT czynnemu podatnikowi przysługuje prawo do 100% odliczenia podatku VAT naliczonego. W konsekwencji dalsze użytkowanie, wydatki eksploatacyjne, naprawy oraz zakup paliwa również pozwala na odliczanie 100% podatku naliczonego.
Amortyzacja i koszty uzyskania przychodu
W przypadku pojazdów ciężarowych, bieżące wydatki związane z eksploatacją, naprawą i serwisowaniem będą wliczane w 100% w koszty uzyskania przychodu. Nowe samochody ciężarowe powinny być amortyzowane przez 5 lat, natomiast samochody używane będą amortyzowane nie krócej niż 2,5 roku.
Podstawa prawna
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. 2004 nr 54 poz. 535 z późn. zm.)
- Ustawa z dnia 10 września 1999 r. Kodeks karny skarbowy (Dz.U. 1999 nr 83 poz. 930 z późn. zm.)
- Rozporządzenie Ministra Finansów, Funduszy i Polityki Regionalnej z dnia 28 września 2021 r. w sprawie wzoru informacji o pojazdach samochodowych wykorzystywanych wyłącznie do działalności gospodarczej