Podczas transportu cenny ładunek ulega zniszczeniu. Klient domaga się odszkodowania - ale kto ponosi odpowiedzialność: przewoźnik, spedytor, a może właściciel towaru? Takie sytuacje często zdarzają się w transporcie krajowym i międzynarodowym. Choć dostępnych jest wiele polis ubezpieczeniowych, ich zakres znacząco się różni. W tym artykule porównamy ubezpieczenie Cargo, OCS i OCP, by sprawdzić, które z nich realnie chroni towar w przypadku szkody, zwłaszcza gdy dojdzie do pożaru ładunku.
Co to jest ubezpieczenie Cargo?
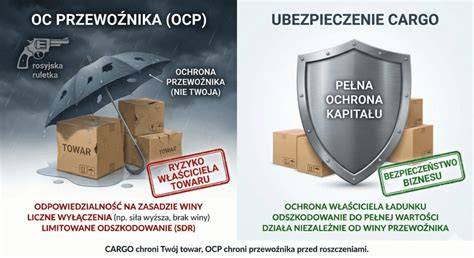
Polisa Cargo to forma ubezpieczenia mienia w transporcie. Chroni właściciela ładunku na wypadek szkód powstałych w trakcie przewozu. Może zostać wykupiona przez osobę fizyczną, firmę produkcyjną lub spedycyjną - bez względu na to, kto odpowiada za organizację przewozu. Jej zadaniem jest ochrona ładunku, także w sytuacjach, gdy zawini przewoźnik lub spedytor.
Ubezpieczenie może mieć charakter jednostkowy - obejmując jeden konkretny transport - albo roczny, jeśli firma regularnie wysyła towary. Wybór zależy od liczby realizowanych przewozów i wartości przewożonych towarów. W transporcie międzynarodowym szczególnie istotne jest zabezpieczenie wysokowartościowego mienia, np. dzieł sztuki, elektroniki czy żywych zwierząt.
Zakres ubezpieczenia, wysokość sumy gwarancyjnej oraz warunki wypłaty odszkodowania są ustalane indywidualnie. To sprawia, że polisa Cargo może precyzyjnie odpowiadać na potrzeby właściciela towaru.
Co obejmuje ubezpieczenie Cargo?
Polisy Cargo mogą różnić się zakresem ochrony. Wariant podstawowy zapewnia ochronę przed zdarzeniami losowymi, takimi jak pożar, rabunek, eksplozja czy wypadek środka transportu. Taki pakiet może wystarczyć w przypadku niskiego ryzyka i krótkich tras.
Rozszerzony wariant polisy Cargo dodatkowo chroni ładunek na wypadek kradzieży z włamaniem lub kradzieży pojazdu wraz z towarem. To rozwiązanie często wybierane w ruchu międzynarodowym, zwłaszcza przy przewozie drogim sprzętem lub towarami podatnymi na zniszczenie.
Najszerszy zakres ubezpieczenia obejmuje wszystkie ryzyka, z wyjątkiem tych wyraźnie wyłączonych w umowie. To opcja dla firm, które nie chcą pozostawiać miejsca na interpretację - oczekują pełnej ochrony niezależnie od rodzaju transportu i ewentualnych nieprzewidywalnych sytuacji.
Dla właściciela ładunku polisa Cargo oznacza spokój - niezależnie od tego, czy szkody powstałe w trakcie przewozu wynikły z winy przewoźnika, warunków pogodowych czy kradzieży. Ubezpieczenie Cargo jest specyficznym rodzajem ubezpieczenia, obejmującym przewóz towarów i dotyczy wszystkich rodzajów transportu, w tym samochodów, kolei, samolotów oraz statków morskich. Głównym celem ubezpieczenia cargo jest zapewnienie dodatkowej ochrony przewożonych ładunków. Wyróżniamy ubezpieczenie krajowe oraz międzynarodowe, które uzależnione jest od charakteru transportu. Można jednak przyznać, że ubezpieczenie cargo przeznaczone jest dla każdej osoby zlecającej transport towarów, szczególnie w odniesieniu do cennych ładunków, które muszą pokonać długą trasę.
Czym jest polisa OCS?
Ubezpieczenie OCS to narzędzie zabezpieczające firmy spedycyjne. Nie dotyczy bezpośrednio przewożonego towaru, ale odpowiedzialności cywilnej spedytora. Chroni go przed finansowymi konsekwencjami wynikającymi z niewykonania lub nienależytego wykonania umowy spedycyjnej.
OCS odnosi się do organizacji transportu. W grę wchodzą błędy przy wyborze przewoźnika, niewłaściwa dokumentacja, nieuzgodnione trasy lub błędna kalkulacja czasu dostawy. Polisa chroni nie tylko firmę spedycyjną, ale również interesy jej klientów, w tym właścicieli towarów.
W praktyce oznacza to, że jeśli spedytor odpowiada za uszkodzenie towaru, opóźnienie dostawy lub brak zabezpieczenia ładunku, ubezpieczyciel może pokryć koszty odszkodowania na mocy zawartej umowy OCS.
Jaki jest zakres ubezpieczenia OCS?
Zakres odpowiedzialności spedytora ujęty w polisie OCS może być szeroki. Zawiera on między innymi ochronę w razie:
- niewłaściwego wykonania umowy spedycyjnej;
- opóźnienia lub błędów organizacyjnych;
- zaginięcia, uszkodzenia lub kradzieży towaru z winy spedytora;
- błędnie wystawionych dokumentów przewozowych.
Niektóre polisy przewidują również zwrot kosztów odtworzenia zaginionych dokumentów, takich jak faktury, listy przewozowe czy dokumenty celne.
Zaletą ubezpieczenia OCS jest jego elastyczność - pozwala dostosować zakres ochrony do rodzaju obsługiwanych towarów, np. dzieł sztuki czy leków. Ochrona może obowiązywać niezależnie od kontynentu czy środka transportu.
Co to jest ubezpieczenie OCP?
Polisa OCP, czyli ubezpieczenie odpowiedzialności cywilnej przewoźnika drogowego, chroni przewoźnika przed skutkami szkód powstałych podczas transportu. Nie jest obowiązkowa, ale dla firmy transportowej wykonującej przewozy zawodowo stanowi zabezpieczenie w razie strat finansowych. Polisę OCP można wykupić osobno dla transportu krajowego lub dla międzynarodowego przewozu towarów. W pierwszym przypadku obowiązują przepisy polskiego prawa przewozowego, a w drugim - zapisy konwencji CMR.
Zawierana jest zwykle na 12 miesięcy i dotyczy pojazdów zarejestrowanych na firmę transportową. Nie chroni jednak przed wszystkimi ryzykami - jej zakres może różnić się w zależności od ubezpieczyciela.
Zakres ochrony w ramach OCP
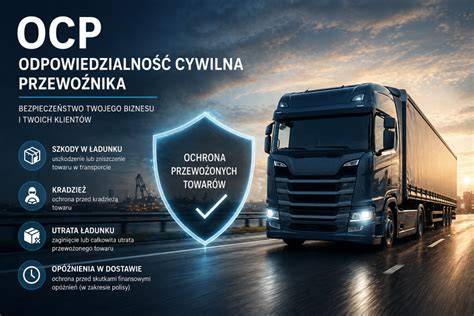
Zakres ochrony OCP obejmuje szkody powstałe w wyniku uszkodzenia towaru, jego kradzieży, zniszczenia lub pożaru. Polisa zapewnia ochronę przewoźnika drogowego, jeśli klient zgłosi roszczenie za ładunek uszkodzony w trakcie przewozu.
Ubezpieczenie OC przewoźnika można rozszerzyć o dodatkowe ryzyka, takie jak awarie agregatu chłodniczego, przewóz produktów wymagających temperatury kontrolowanej, uszkodzenia wynikające z jazdy bez ważnego przeglądu technicznego. W razie szkody firma transportowa nie musi pokrywać strat z własnych środków, a poszkodowany klient ma szansę uzyskać odszkodowanie odpowiadające realnej wartości przewożonego towaru. Po wypłacie odszkodowania ubezpieczyciel może jednak dochodzić zwrotu kosztów od kierowcy, który dopuścił się rażącego naruszenia przepisów.
OCP to podstawowe ubezpieczenie, jakie powinien posiadać każdy profesjonalny przewoźnik. Przewoźnik drogowy gwarantuje klientom przede wszystkim dostarczenie ładunku w stanie nienaruszonym, ale również wykonanie tej usługi w określonym czasie. Z ubezpieczenia odpowiedzialności cywilnej przewoźnika drogowego korzystają osoby zawodowo zajmujące się transportem towarów. Firmy ubezpieczeniowe prześcigają się w ofertach polis dostosowywanych do wymagań konkretnego klienta.
OCP krajowe a OCP międzynarodowe (CMR)
Ubezpieczenie OCP krajowe dotyczy przewozów wykonywanych wyłącznie na terytorium Polski i obejmuje odpowiedzialność przewoźnika zgodnie z zapisami ustawy Prawo przewozowe z 1984 r. Polisa ta chroni przed roszczeniami klientów w przypadku uszkodzenia, zaginięcia lub opóźnienia dostarczenia ładunku w transporcie krajowym.
Z kolei OCP międzynarodowe (OCP CMR) dotyczy przewozów towarów pomiędzy różnymi krajami europejskimi, które podpisały Konwencję o umowie międzynarodowego przewozu drogowego towarów (CMR) z 1956 roku. Zakres odpowiedzialności przewoźnika określony w CMR jest ściśle uregulowany i obejmuje m.in. odpowiedzialność ograniczoną do wartości 8,33 jednostki rozrachunkowej (SDR) za kilogram brakującej wagi brutto uszkodzonego lub utraconego towaru, a także zwrot kosztów przewozu, cła i innych opłat związanych z transportem.
Czego nie obejmuje polisa OCP? Wyłączenia odpowiedzialności
Wyłączenia to sytuacje, w których wykupiona polisa nie zadziała (np. gdy w momencie powstania szkody kierowca pojazdu znajdował się pod wpływem alkoholu) lub zadziała jedynie częściowo. Przed zawarciem umowy ubezpieczenia warto dokładnie przestudiować ujęte w niej wyłączenia. Ubezpieczyciel może odmówić wypłaty odszkodowania, jeżeli:
- uszkodzenie ładunku nastąpiło wskutek przekroczenia przepisów ruchu drogowego przez kierującego pojazdem,
- kierujący pojazdem nie posiadał wymaganych uprawnień,
- ładunek nie został prawidłowo zabezpieczony,
- czas pracy kierowcy został przekroczony,
- stan techniczny pojazdu był nieprawidłowy.
Większość umów ubezpieczeniowych zawiera także zapis dotyczący obowiązku zapobiegania powstaniu szkody - oznacza to, że przewoźnik powinien dołożyć wszelkich starań, by szkody uniknąć. Z tymi zapisami należy zapoznać się szczególnie uważnie i stosować się do nich, by mieć pewność, że w razie potrzeby firma uzyska stosowne odszkodowanie.
Dodatkowe klauzule i rozszerzenia w OCP
Poza podstawową ochroną, zapewnianą przez niemal wszystkie warianty polisy odpowiedzialności cywilnej przewoźnika drogowego, standardowe wyłączenia można często zniwelować, wykupując dodatkowe klauzule, które obejmują:
- szkody powstałe w związku z załadunkiem lub rozładunkiem towaru,
- szkody, będące następstwem nieprawidłowego obchodzenia się z ładunkiem przez zatrudnionych podwykonawców,
- szkody wynikłe z czynności zabezpieczenia towaru,
- szkody wyrządzone w związku z postojem pojazdu poza terenem parkingu strzeżonego.
Co więcej, niektóre towarzystwa ubezpieczeniowe oferują zwrot kosztów holowania pojazdu, podniesienia lub wyciągnięcia pojazdu w przypadku jego unieruchomienia, a także usunięcia pozostałości po powstałej szkodzie. Inne zdarzenia, które może obejmować ubezpieczenie OCP po rozszerzeniu, to:
- brak badań technicznych pojazdu,
- brak wymaganych dokumentów,
- pokrycie kosztów przejazdu poniesionych w związku z utratą lub uszkodzeniem ładunku,
- wypadek spowodowany przez osobę trzecią,
- przekroczenie przepisów ruchu drogowego,
- utrata lub uszkodzenie dokumentów przewozowych.
Od czego zależy koszt ubezpieczenia OCP?
Nie tylko zakres ubezpieczenia ma wpływ na jego cenę, ale także szereg innych czynników. Jednym z nich jest rodzaj przewożonych towarów. Kolejnym - to, czy potrzebujesz ubezpieczenia jedynie na terenie Polski, czy także za granicą. Istotnym elementem jest suma gwarancyjna, czyli najwyższa kwota, jaką zakład ubezpieczeń może wypłacić na podstawie polisy. Często przewoźnik może samodzielnie wybrać sumę gwarancyjną, jednak to do ubezpieczyciela należy decyzja - jeżeli kwota będzie zbyt wysoka, może on zasugerować jej obniżenie.
Na ostateczny koszt polisy wpływ może mieć także poziom przychodów przewoźnika - zazwyczaj bierze się pod uwagę średni roczny przychód. Ostatnim elementem, który towarzystwo ubezpieczeniowe z pewnością uwzględni, jest liczba ubezpieczonych pojazdów - przewoźnik, który zdecyduje się wykupić polisę OCP dla wielu pojazdów, może liczyć na zniżki.
Znaczenie OCP dla przewoźnika
Zgodnie z polskimi przepisami, ubezpieczenie OCP ma charakter dobrowolny - żaden akt prawny nie nakłada obowiązku jego wykupienia. Jednak w praktyce, niemal każda firma spedycyjna lub zlecająca transport wymaga od przewoźnika okazania aktualnej polisy OCP przed podpisaniem umowy przewozowej. Wymóg posiadania OCP jest szczególnie powszechny w branży transportu międzynarodowego, gdzie obowiązują przepisy Konwencji CMR. Dla przewoźników wykonujących transport na licencji krajowej lub unijnej brak OCP może skutkować utratą zleceń i reputacji.
Jednym z najczęstszych błędów popełnianych przez przewoźników przy zakupie polisy OCP jest wybór zbyt niskiej sumy gwarancyjnej, która nie pokryje wartości przewożonego towaru w razie szkody. Przykładowo, transport elektroniki lub maszyn przemysłowych wymaga znacznie wyższego limitu niż przewóz towarów paletowych. Drugim błędem jest brak klauzul dodatkowych - np. klauzuli postojowej, kradzieżowej, błędów dokumentacyjnych czy winy podwykonawcy. Bez nich ubezpieczyciel może odmówić wypłaty odszkodowania, jeśli szkoda powstała w sytuacji nieobjętej podstawową ochroną. Często popełnianym zaniedbaniem jest także nieczytanie Ogólnych Warunków Ubezpieczenia (OWU) i brak weryfikacji tzw. wyłączeń odpowiedzialności. Niektóre polisy nie obejmują przewozu określonych towarów (np. łatwo psujących się, ADR, dzieł sztuki) lub przewozów realizowanych przez podwykonawców, jeśli nie zostało to wyraźnie wskazane w umowie.
Ubezpieczenie zdrowotne 101: Jak działa ubezpieczenie w 90 sekund | BCBSND
Ubezpieczenie Cargo a OCS i OCP - które wybrać?
Rola w procesie transportu a wybór ubezpieczenia
Wybór właściwej polisy zależy od roli w procesie transportu.
- Ubezpieczenie Cargo to zabezpieczenie interesów właściciela towaru. Chroni jego majątek w transporcie drogowym, niezależnie od tego, kto odpowiada za szkodę. Sprawdza się szczególnie w sytuacjach, gdy przewożony ładunek ma wysoką wartość, a jego ochrona jest priorytetem.
- Ubezpieczenie OCS koncentruje się na odpowiedzialności spedytora. Jego celem jest ochrona w razie błędów organizacyjnych w procesie spedycji. Polisa chroniąca spedytora nie obejmuje jednak bezpośrednio towaru - zabezpiecza jedynie skutki niewłaściwej realizacji usług.
- Ubezpieczenie OCP zabezpiecza interesy firmy transportowej - w razie wypadku, uszkodzenia lub kradzieży towaru, w sytuacjach gdy przewoźnik ponosi odpowiedzialność. Ochrona ładunku w transporcie zależy tu od zakresu ubezpieczenia i wystąpienia winy przewoźnika.
Współdziałanie polis dla kompleksowej ochrony
Jeśli firma odpowiada za transport, a nie jest właścicielem ładunku - powinna posiadać polisę OCP. Spedytor, organizując przewozy, powinien rozważyć ubezpieczenie OCS. Natomiast właściciel ładunku, chcąc mieć pełną ochronę, powinien zainwestować w polisę Cargo.
Połączenie tych trzech rodzajów ochrony pozwala zminimalizować ryzyko w transporcie krajowym i na trasach międzynarodowych. W zależności od roli, jaką pełnisz w łańcuchu dostaw, wybierz polisę, która odpowiada Twojej odpowiedzialności. Warto podkreślić, że OCP to ubezpieczenie odpowiedzialności przewoźnika za szkody powstałe podczas transportu, natomiast OCS dotyczy błędów spedytora przy organizacji przewozu. Z kolei Ubezpieczenie Cargo chroni przewożony towar, bez względu na to, kto odpowiada za jego transport. Posiadanie obu polis ubezpieczeniowych (Cargo i OCS) zapewnia większe bezpieczeństwo - właściciel towaru zyskuje ochronę mienia, a spedytor - ochronę przed roszczeniami. Wypłata odszkodowania z polisy Cargo jest możliwa, jeśli uszkodzenie lub utrata towaru podlega zapisom ubezpieczenia, bez konieczności udowadniania winy przewoźnika.
| Ubezpieczenie | Co chroni? | Komu się przyda? |
|---|---|---|
| Cargo | Towar w transporcie (szkody, kradzież, pożar, zdarzenia losowe) | Właściciel ładunku (nadawca/odbiorca), także firmom spedycyjnym i produkcyjnym |
| OCS | Odpowiedzialność cywilna spedytora (błędy organizacyjne, niewłaściwe wykonanie umowy spedycyjnej) | Spedytor |
| OCP | Odpowiedzialność cywilna przewoźnika (szkody w ładunku z winy przewoźnika: uszkodzenie, utrata, opóźnienie, pożar) | Przewoźnik drogowy |
Ubezpieczenie OCP nie jest obowiązkowe, jednak może zabezpieczyć przewoźnika przed przykrymi skutkami utraty lub uszkodzenia ładunku w wielu sytuacjach, na które ten nie ma wpływu. Już z tego powodu warto zaopatrzyć się w odpowiednią polisę - jeżeli jednak ten argument nie jest wystarczający, szalę może przeważyć fakt, że wielu klientów firm przewozowych wymaga od usługodawcy przedstawienia dowodu na posiadanie ubezpieczenia - np. numeru polisy.